

Sie arbeiten regelmäßig zu Hause und fragen sich, ob Sie Ihr Arbeitszimmer absetzen können? Seit der Neuregelung durch das Jahressteuergesetz 2022 gelten für Veranlagungszeiträume ab 2023 und damit auch für 2026 zwei klar getrennte Wege: den Abzug der Kosten für ein häusliches Arbeitszimmer und die Tagespauschale, umgangssprachlich Homeoffice-Pauschale. Welcher Weg für Sie offen ist, hängt weniger von Ihrem Schreibtisch ab als von der Frage, wo der Mittelpunkt Ihrer Tätigkeit liegt.
Profitieren vom vollen Kostenabzug also vor allem Selbstständige, Freiberufler und Angestellte, die ihre Arbeit überwiegend im eigenen Raum erledigen. Alle anderen gehen aber nicht leer aus: Für sie greift die Tagespauschale. Diese kann ohne eigenen Raum und ohne Flächenberechnung in Anspruch genommen werden. Dieser Ratgeber zeigt Ihnen die Voraussetzungen, die abziehbaren Kostenarten, die Berechnung und die Nachweise, auf die das Finanzamt schaut.
Das Wichtigste in Kürze
- Der volle Kostenabzug für ein häusliches Arbeitszimmer setzt voraus, dass der Raum den Mittelpunkt der gesamten betrieblichen und beruflichen Tätigkeit bildet.
- Statt der tatsächlichen Kosten dürfen Sie eine Jahrespauschale von 1.260 € ansetzen, ohne einzelne Beträge nachzuweisen.
- Ohne Arbeitszimmer oder ohne Mittelpunkt greift die Tagespauschale von 6 € pro Arbeitstag, höchstens für 210 Tage und damit maximal 1.260 € im Jahr.
- Abziehbar sind bei einem anerkannten Arbeitszimmer die anteiligen Raumkosten wie Miete, Nebenkosten, Strom, Heizung und bei Eigentum die Abschreibung.
- Arbeitsmittel wie Schreibtisch, Bürostuhl, Regal, Laptop oder Fachliteratur setzen Sie unabhängig davon ab, auch neben der Tagespauschale.
- Rechtsgrundlage sind § 4 Abs. 5 Satz 1 Nr. 6b und § 9 Abs. 5 EStG. Selbstständige müssen die Aufwendungen laufend und einzeln aufzeichnen.
Was gilt steuerlich als häusliches Arbeitszimmer?
Ein häusliches Arbeitszimmer ist nach der Rechtsprechung des Bundesfinanzhofs ein Raum, der nach Lage, Funktion und Ausstattung in die häusliche Sphäre eingebunden ist und vorwiegend der Erledigung gedanklicher, schreibender, verwaltender oder organisatorischer Arbeiten dient. Entscheidend ist die büromäßige Nutzung eines abgeschlossenen Raums, nicht seine Größe.
Eine Arbeitsecke im Wohnzimmer erfüllt diese Anforderung nicht. Auch ein Durchgangszimmer oder ein Raum, der zugleich als Gästezimmer dient, wird regelmäßig abgelehnt. Der Große Senat des Bundesfinanzhofs hat eine Aufteilung der Kosten bei gemischt genutzten Räumen ausdrücklich verworfen: Entweder der Raum ist nahezu ausschließlich beruflich genutzt, oder es gibt keinen Raumkostenabzug.
Anders sieht es bei Räumen aus, die nicht in die häusliche Sphäre eingebunden sind, wie einem zusätzlich angemieteten Büro in einem anderen Gebäude. Dort greifen die Abzugsbeschränkungen nicht, die Kosten sind in voller Höhe Betriebsausgaben oder Werbungskosten. Gleiches gilt für eine häusliche Betriebsstätte mit Publikumsverkehr, zum Beispiel eine Praxis oder Werkstatt mit separatem Zugang und entsprechender Einrichtung.
Welche Voraussetzungen muss das Arbeitszimmer erfüllen?
Für den Abzug müssen mehrere Punkte zusammenkommen. Die Reihenfolge der Prüfung entspricht dem, was ein Finanzbeamter im Bearbeitungsbogen abhakt.
- Abgeschlossener Raum: vier Wände, Tür, klar abgrenzbar von den Wohnräumen.
- Nahezu ausschließlich berufliche Nutzung: Eine private Mitnutzung von mehr als etwa 10 % kippt den Abzug. Kleiderschrank, Kinderspielecke oder Schlafcouch sind typische Streitpunkte.
- Büromäßige Einrichtung: Schreibtisch, Bürostuhl, Regale, Technik, Aktenordner.
- Mittelpunkt der gesamten Tätigkeit: Hier zählt der qualitative Schwerpunkt, also wo Sie die für Ihren Beruf wesentlichen Leistungen erbringen. Die im Arbeitszimmer verbrachte Zeit ist ein Indiz, nicht mehr.
Ob das Arbeitszimmer für Ihren Beruf zwingend erforderlich ist, spielt keine Rolle. Der Bundesfinanzhof hat mit Urteil vom 3. April 2019 (VI R 46/17) klargestellt, dass die berufliche Veranlassung genügt und eine zusätzliche Notwendigkeitsprüfung ausscheidet.
Arbeitszimmer oder Tagespauschale: So prüfen Sie Ihren Fall
Bevor Sie Belege sortieren, lohnt eine kurze Vorprüfung in vier Schritten. Sie führt in den meisten Fällen zu einer eindeutigen Antwort.
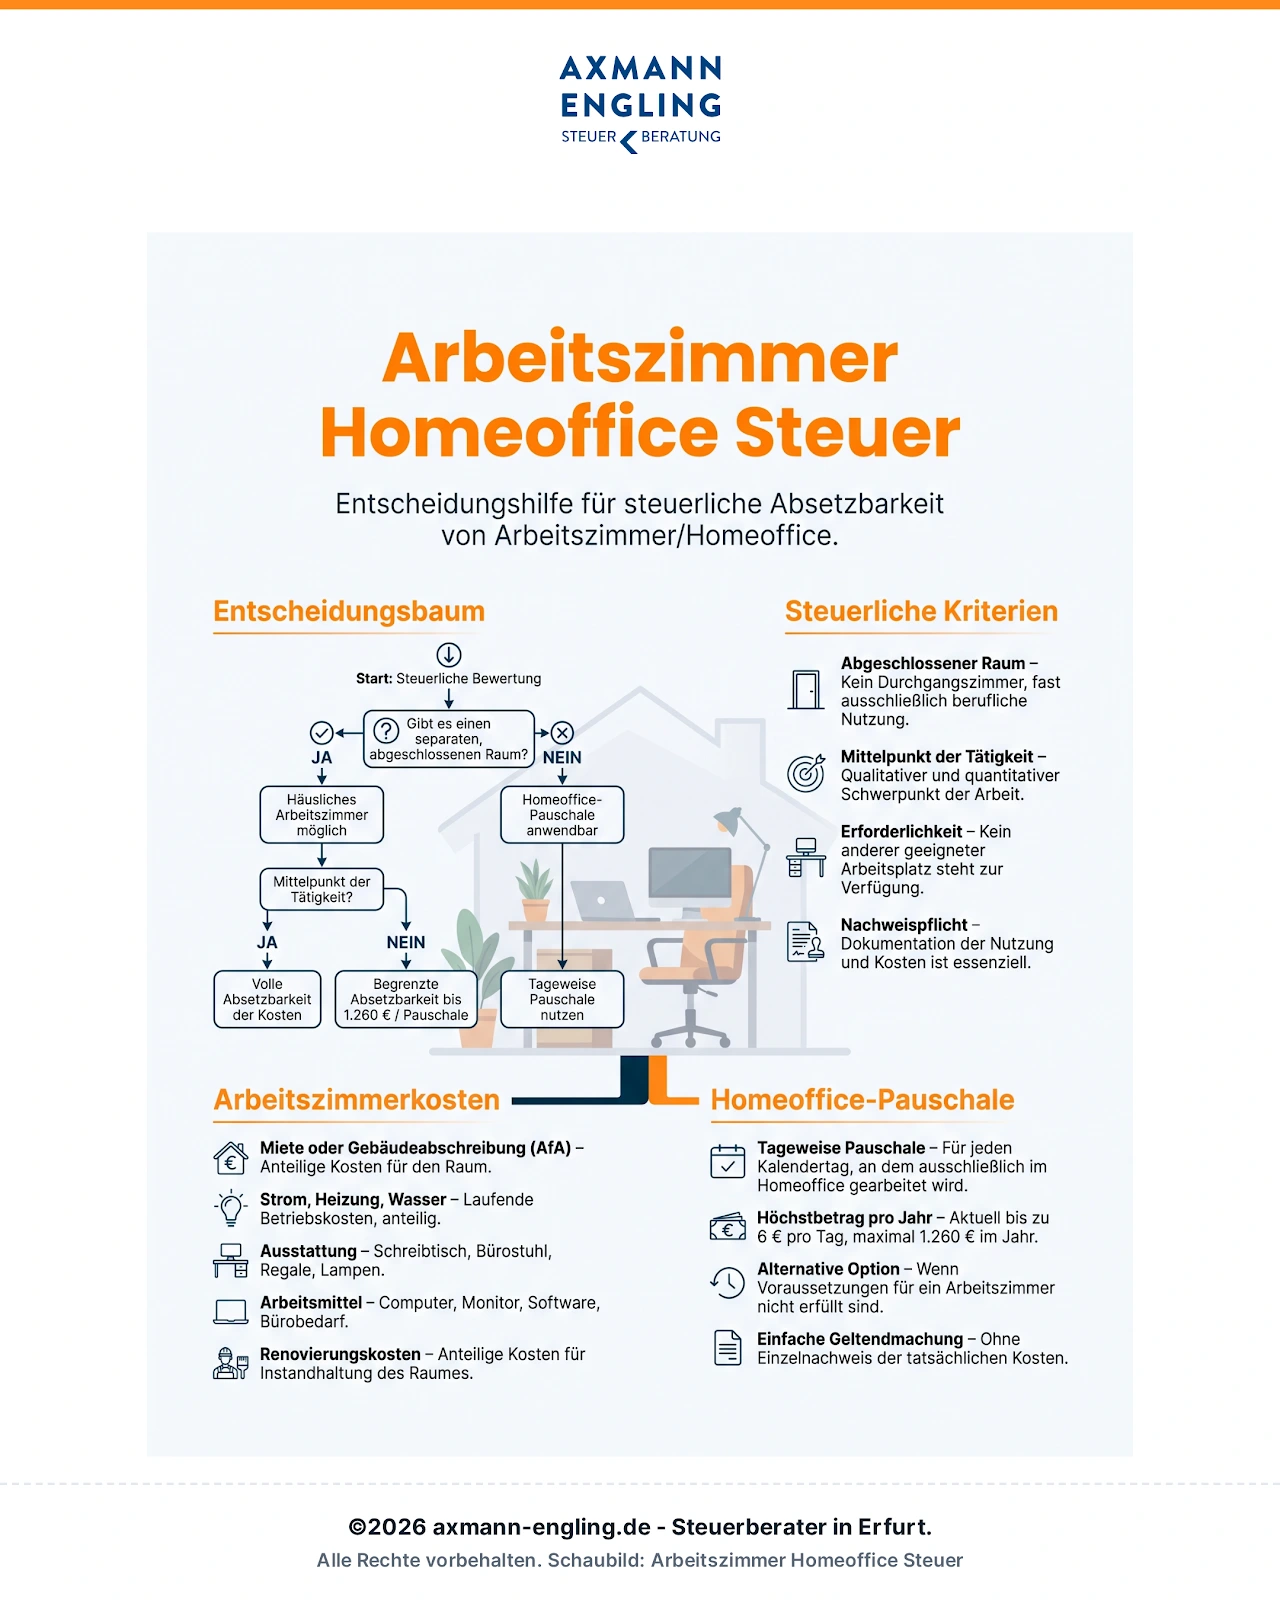
Vier Fragen, die über den Abzugsweg entscheiden
- Haben Sie einen eigenen, abgeschlossenen Raum? Wenn nein, bleibt nur die Tagespauschale.
- Nutzen Sie diesen Raum nahezu ausschließlich beruflich? Bei erkennbarer privater Mitnutzung entfällt der Raumkostenabzug.
- Liegt dort der Mittelpunkt Ihrer gesamten betrieblichen und beruflichen Tätigkeit? Nur dann sind die tatsächlichen Kosten oder die Jahrespauschale möglich.
- Ist die Antwort auf Frage 3 ein Nein? Dann rechnen Sie mit 6 € pro Arbeitstag, für höchstens 210 Tage.
Welche Kosten können Sie absetzen?
Ist das Arbeitszimmer anerkannt, gehen die anteiligen Raumkosten in die Steuererklärung ein. Direkt zurechenbare Aufwendungen kommen in voller Höhe dazu.
| Kostenart | Ansatz |
| Miete oder Abschreibung des Gebäudes | anteilig nach Fläche |
| Nebenkosten, Grundsteuer, Müll, Wasser | anteilig nach Fläche |
| Strom, Heizung, Warmwasser | anteilig nach Fläche |
| Gebäudeversicherung, Hausrat-, Rechtsschutzanteil | anteilig nach Fläche |
| Renovierung des Arbeitszimmers | in vollem Umfang |
| Renovierung von Bad, Küche, Flur | nicht abziehbar |
| Schreibtisch, Bürostuhl, Regal, Lampe | in vollem Umfang als Arbeitsmittel |
| Laptop, Drucker, Telefon, Fachliteratur | in vollem Umfang, gegebenenfalls über die Nutzungsdauer |
| Teppich, Gardinen, Tapete im Raum | in vollem Umfang |
| Luxusgegenstände wie Kunstwerke | nicht abziehbar |
Arbeitsmittel und Büromöbel sind vom Arbeitszimmer unabhängig. Sie dürfen sie also auch dann geltend machen, wenn Sie nur die Tagespauschale ansetzen oder in einer Arbeitsecke arbeiten. Bei Wohneigentum tritt die Gebäude-Abschreibung an die Stelle der Miete. Wie sich die AfA ermittelt und welche Sätze gelten, lesen Sie im Beitrag zur Abschreibung von Immobilien.
Wie berechnen Sie den absetzbaren Anteil?
Der Aufteilungsschlüssel ist die Fläche: Sie setzen die Fläche des Arbeitszimmers in Verhältnis zur gesamten Wohnfläche einschließlich des Arbeitszimmers. Nebenräume wie Keller oder Dachboden zählen nur mit, wenn sie zu Wohnzwecken ausgebaut sind.
Rechenbeispiel Mietwohnung: Ihre Wohnung hat 100 Quadratmeter, das Arbeitszimmer 14 Quadratmeter. Der berufliche Anteil beträgt somit 14 %. Bei einer Jahresmiete von 12.000 € plus 3.000 € Nebenkosten und 900 € Strom ergeben sich Gesamtkosten von 15.900 €. Davon 14 % sind 2.226 €, die Sie als Werbungskosten oder Betriebsausgaben ansetzen.
Liegen Ihre anteiligen Kosten unter 1.260 €, greifen Sie besser zur Jahrespauschale. Sie beträgt 1.260 € ohne Einzelnachweis der Raumkosten und ist personen-, nicht objektbezogen. Für jeden vollen Monat ohne Arbeitszimmer oder ohne Mittelpunkt reduziert sie sich um ein Zwölftel, also um 105 €.
Wann greift stattdessen die Homeoffice-Pauschale?
Fehlt der Mittelpunkt oder der eigene Raum, bleibt die Tagespauschale von 6 €. Sie gilt für jeden Kalendertag, an dem Sie Ihre Tätigkeit überwiegend in der Wohnung ausüben und keine erste Tätigkeitsstätte aufsuchen. Bei maximal 210 anerkannten Tagen kommen Sie auf 1.260 € im Jahr.
Zwei Sonderfälle sind wichtig. Steht Ihnen dauerhaft kein anderer Arbeitsplatz zur Verfügung, dürfen Sie die Tagespauschale auch für Tage ansetzen, an denen Sie zusätzlich auswärts oder beim Kunden tätig sind. Und weil die Pauschale zu den Werbungskosten gehört, wirkt sie bei Arbeitnehmern erst, wenn alle Werbungskosten zusammen über dem Pauschbetrag von 1.230 € liegen. Fahrtkosten für Tage im Büro bleiben parallel abziehbar, nur nicht für denselben Tag mit Tagespauschale, wenn Ihnen ein anderer Arbeitsplatz zur Verfügung steht.
Arbeitszimmer und Tagespauschale im direkten Vergleich
Die beiden Wege unterscheiden sich in Voraussetzungen, Höhe und Aufwand deutlich. Die Gegenüberstellung hilft bei der Einordnung Ihres eigenen Falls.
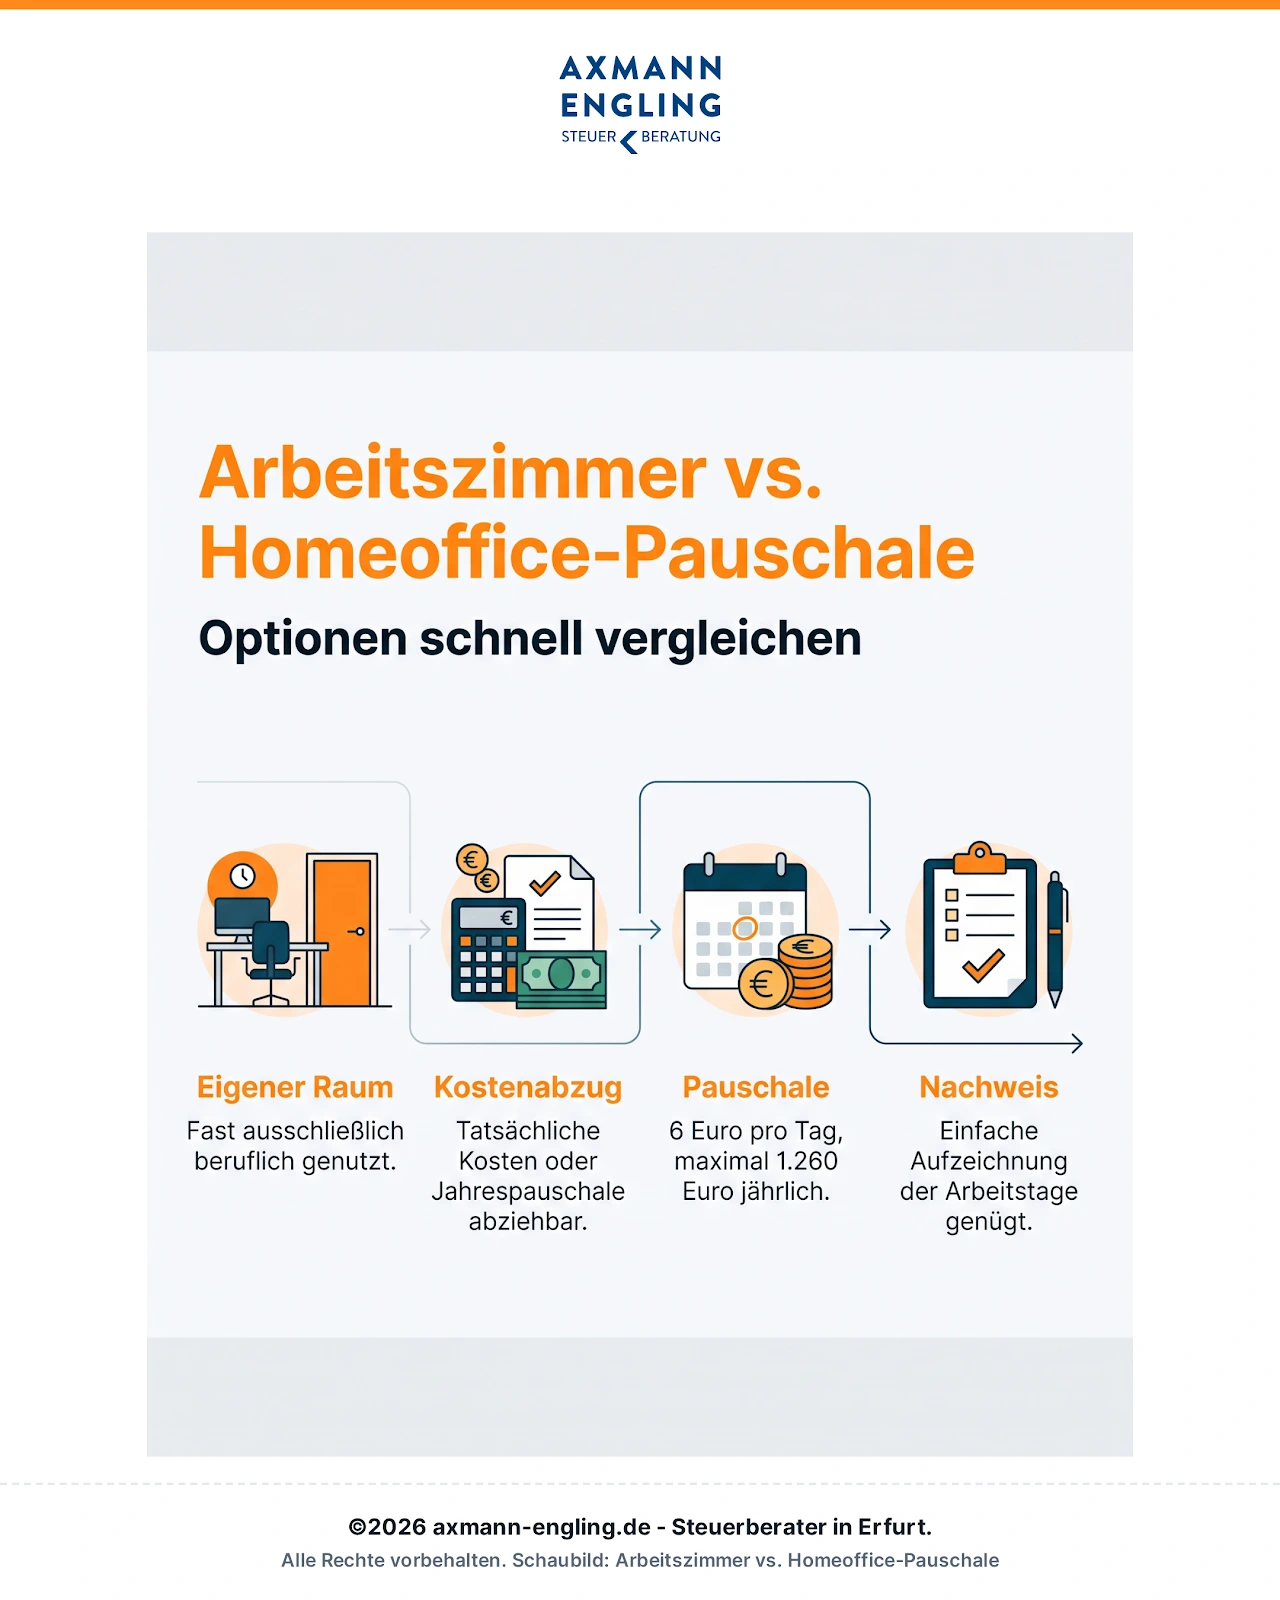
Was Sie beim Abgleich beachten sollten
- Voraussetzung: Arbeitszimmer nur mit abgeschlossenem Raum und Tätigkeitsmittelpunkt, Tagespauschale ohne Raumanforderung.
- Höhe: tatsächliche Raumkosten ohne Obergrenze gegenüber 6 € pro Tag für höchstens 210 Tage.
- Nachweis: Grundriss, Mietvertrag und Abrechnungen gegenüber einer schlichten Aufstellung der Homeoffice-Tage.
- Typische Gruppen: Freiberufler mit Heimbüro und Außendienstler ohne Firmenschreibtisch auf der einen Seite, Angestellte mit Bürotagen auf der anderen.
Arbeitnehmer, Selbstständige, Lehrkräfte: Was gilt für wen?
Für Arbeitnehmer sind die Aufwendungen Werbungskosten und gehören in die Anlage N. Selbstständige und Freiberufler buchen sie als Betriebsausgaben in der Einnahmen-Überschuss-Rechnung nach § 4 Abs. 3 EStG oder in der Bilanz. Die materiellen Voraussetzungen sind identisch, die Zuordnung zur Einkunftsart entscheidet über Formular und Aufzeichnungspflicht. Einen Überblick über die betroffenen Steuerarten finden Sie in unserem Beitrag zu den Ertragsteuern.
Lehrkräfte haben ihren Tätigkeitsmittelpunkt in der Schule, ihnen bleibt daher meist die Tagespauschale. Wer im Außendienst arbeitet und die Kundenakquise vom Küchentisch aus organisiert, erfüllt die Mittelpunkt-Voraussetzung ebenfalls selten. Nutzen zwei Personen einen Raum gemeinsam, prüft das Finanzamt für jede Person getrennt, ob die Voraussetzungen erfüllt sind. Jahrespauschale und Tagespauschale stehen jeder Person eigenständig zu, doppelt für denselben Tag oder Zeitraum aber nicht.
Wie prüft das Finanzamt und welche Nachweise brauchen Sie?
Rechnen Sie damit, dass das Finanzamt bei erstmaliger Geltendmachung nachfragt. Halten Sie diese Unterlagen bereit:
- Grundriss mit eingezeichnetem Arbeitszimmer und Quadratmeterangaben
- Fotos der Einrichtung, die die büromäßige Nutzung zeigen
- Mietvertrag, Nebenkostenabrechnung, Strom- und Heizkostenabrechnungen
- bei Eigentum Kaufvertrag und Abschreibungsberechnung
- kurze Beschreibung Ihrer Tätigkeit und der Arbeiten, die Sie im Raum erledigen
- Aufstellung der Homeoffice-Tage mit Datum, wenn Sie die Tagespauschale ansetzen
Bei Selbstständigen ist die Aufzeichnung besonders streng. Der Bundesfinanzhof verlangt für den Betriebsausgabenabzug, dass die Aufwendungen für das Arbeitszimmer laufend und einzeln aufgezeichnet werden, nicht erst nachträglich zum Jahresende aus Kontoauszügen rekonstruiert. Häufige Ablehnungsgründe sind private Möbelstücke im Raum, ein Durchgangszimmer, fehlende Flächenangaben und eine Tätigkeitsbeschreibung, die den Schwerpunkt außerhalb der Wohnung erkennen lässt.
Dipl.-Kfm. Klaus Axmann
Steuerberater, Fachberater für den Heilberufbereich (IFU/ISM gGmbH)
Experten-Tipp von Klaus Axmann
„Der häufigste vermeidbare Fehler liegt nicht in der Rechtsfrage, sondern in der Ablage. Legen Sie sich für das Arbeitszimmer eine eigene Kostenstelle oder einen digitalen Ordner an und buchen Sie Miete, Strom und Heizung dort laufend ein, statt am Jahresende zu suchen. Und rechnen Sie beide Wege parallel: In vielen Fällen liegen die tatsächlichen anteiligen Kosten unter der Jahrespauschale von 1.260 €, dann gewinnen Sie mit der Pauschale Geld und sparen sich die Nachweise. Wer die Tagespauschale nutzt, sollte die Homeoffice-Tage im Kalender markieren, das ist in der Prüfung Gold wert.“
Klaus Axmann, Steuerberater bei Axmann & Engling in Erfurt
Häufige Fehler beim Arbeitszimmer absetzen
Die folgenden Punkte sorgen in der Praxis für Streit mit dem Finanzamt oder für einen niedrigeren Abzug als möglich:
- Gemischte Nutzung: Gästebett, Bügelbrett oder Kleiderschrank im Arbeitszimmer, eine Aufteilung erkennt der Bundesfinanzhof nicht an.
- Durchgangszimmer: Ein Raum, durch den der Weg ins Schlafzimmer führt, gilt als in die private Sphäre eingebunden.
- Fehlende Flächenangaben: Ohne Grundriss und Quadratmeter lässt sich der Anteil nicht plausibel darstellen.
- Vergessene Positionen: Grundsteuer, Gebäudeversicherung, Schornsteinfeger oder Warmwasser bleiben oft unberücksichtigt.
- Falsche Eintragung: Arbeitsmittel und Raumkosten gehören in unterschiedliche Zeilen der Anlage N, Selbstständige tragen sie in der Anlage EÜR ein.
- Kein Vergleich der Wege: Wer nur die Pauschale ansetzt, verschenkt bei hohen Mieten oft mehrere hundert Euro Abzugsvolumen.
Persönliche Beratung durch Axmann & Engling
Ob Arbeitszimmer, Jahrespauschale oder Tagespauschale für Sie günstiger ist, entscheidet sich an Details Ihrer Tätigkeit und Ihrer Wohnsituation. Wir prüfen Ihre Unterlagen, rechnen die Varianten durch und übernehmen die Erstellung Ihrer betrieblichen und privaten Steuererklärungen. Sie erreichen unsere Kanzlei im Herzen von Erfurt telefonisch unter 0361 60282-0, die Kommunikation läuft auf Wunsch vollständig digital und belegfrei.
Nutzen Sie diesen Ratgeber als Checkliste für Ihre Steuerunterlagen. Wenn Sie unsicher sind, ob Arbeitszimmer, Tagespauschale oder ein anderer Abzugsweg für Sie günstiger ist, prüfen wir Ihre Situation gern persönlich.
Häufige Fragen zum Arbeitszimmer absetzen
Wenn es ein abgeschlossener, büromäßig eingerichteter Raum ist, den Sie nahezu ausschließlich beruflich nutzen, und wenn dort der Mittelpunkt Ihrer gesamten betrieblichen und beruflichen Tätigkeit liegt. Eine Arbeitsecke oder ein Zimmer mit Gästebett wird abgelehnt.
In der Regel über angeforderte Unterlagen: Grundriss mit Flächenangaben, Mietvertrag, Nebenkostenabrechnung, Fotos und eine Beschreibung Ihrer Tätigkeit. In Einzelfällen ist eine Ortsbesichtigung möglich, sie kommt aber selten vor.
Die Jahrespauschale beträgt 1.260 € und ersetzt den Einzelnachweis der Raumkosten. Für jeden vollen Monat, in dem die Voraussetzungen nicht vorliegen, sinkt sie um 105 €.
Liegen Ihre anteiligen Raumkosten deutlich über 1.260 € und ist der Raum anerkannt, lohnt der Einzelnachweis. Sind die Kosten niedriger oder fehlt der eigene Raum, ist die Tagespauschale mit 6 € pro Arbeitstag der einfachere und oft gleich hohe Weg.
Für denselben Zeitraum nicht. Sie entscheiden sich pro Tätigkeit und Zeitraum für einen Weg. Möglich ist eine monatsweise Aufteilung, etwa wenn Sie das Arbeitszimmer erst ab Juli einrichten.
Die Kosten mindern Ihr zu versteuerndes Einkommen, die Ersparnis richtet sich daher nach Ihrem persönlichen Steuersatz. Bei einem Abzug von 1.260 € und einem Grenzsteuersatz von 35 % bleibt eine Entlastung im Bereich von rund 440 €. Eine verbindliche Aussage ist nur nach Blick auf Ihre gesamte Steuersituation möglich.
Über den Autor: Klaus Axmann
Klaus Axmann ist Diplom-Kaufmann, Steuerberater und Fachberater für den Heilberufebereich (IFU/ISM gGmbH). Seine Schwerpunkte liegen in der laufenden Finanz- und Lohnbuchhaltung, Jahresabschlüssen, betrieblichen und privaten Steuererklärungen sowie in der Beratung von Ärzten, Zahnärzten, MVZ und mittelständischen Unternehmen. In der Kanzlei im Herzen von Erfurt arbeiten vier Steuerberaterinnen und Steuerberater mit unterschiedlichen Spezialisierungen zusammen, seit 2022 durchgängig digital und DATEV-zertifiziert. Einen Überblick über das gesamte Beratungsspektrum gibt die Leistungsübersicht der Kanzlei.
Quellen
- Lohnsteuer-Handbuch 2025, Anhang 19: Häusliches Arbeitszimmer (BMF)
- Lohnsteuer-Handbuch 2024, Anhang 19: Häusliches Arbeitszimmer (BMF)
- BFH, Urteil vom 3. April 2019, VI R 46/17 (Erforderlichkeit des Arbeitszimmers)
- BFH, Beschluss vom 18. November 2025, VIII S 27/24 (Einbindung in die häusliche Sphäre)
- BFH, Urteil vom 24. März 2026, VIII R 6/24 (Aufzeichnungspflichten)
- Finanzamt Brandenburg: Homeoffice und häusliches Arbeitszimmer