

Wenn Gesellschafter einer GmbH Zuwendungen erhalten, kann es sich um verdeckte Gewinnausschüttungen handeln, dies muss jedoch nicht zwingend der Fall sein. Falls beispielsweise zu hohe Gehälter an die geschäftsführenden Gesellschafter oder an ihnen nahestehende Personen gezahlt werden oder zu hohe Mieten für von einem Gesellschafter zur Verfügung gestellte Büroräume, handelt es sich in der Regel um verdeckte Gewinnausschüttungen, die eigentlich als Gewinn steuerpflichtig wären. Werden hingegen Gehälter und Mieten bezahlt, die marktüblich sind, liegt keine Manipulation vor. Erfahren Sie hier mehr darüber, welche typischen Fälle von verdeckter Gewinnausschüttung bei Betriebsprüfungen entdeckt werden, welche Folgen dies hat und warum insbesondere Geschäftsführer einer GmbH sehr vorsichtig sein sollten, da sie für Fehler in der Buchhaltung haften.
Das Wichtigste vorab in Kurzform
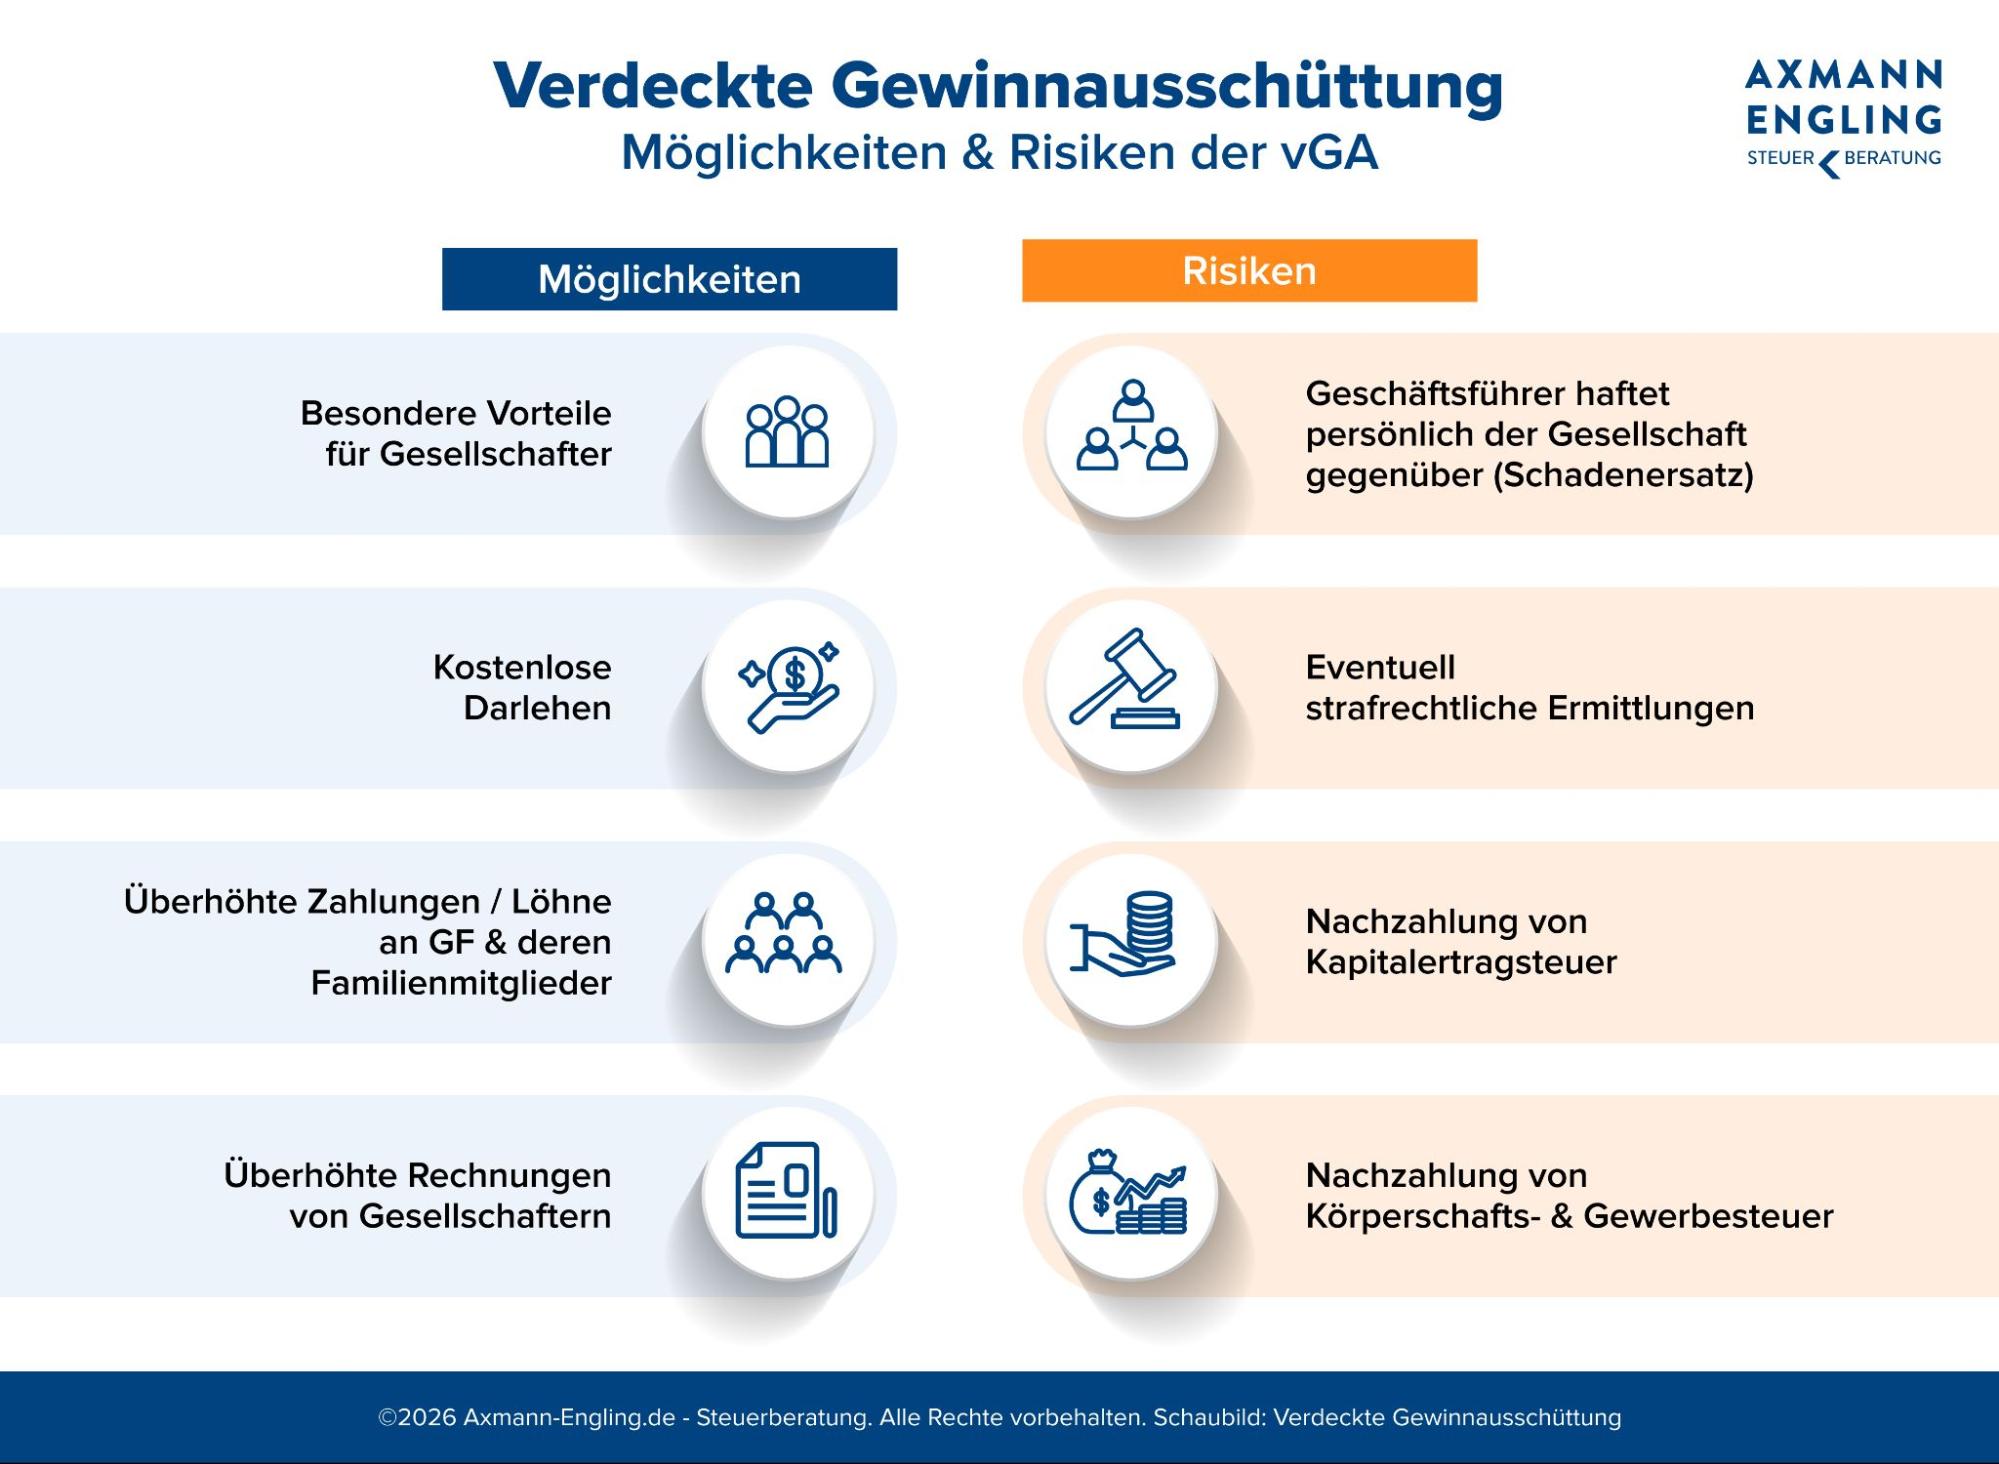
- Eine verdeckte Gewinnausschüttung kann vorliegen, wenn Gesellschafter oder ihnen nahestehende Personen Zuwendungen bekommen, die zu hoch sind bzw. über den marktüblichen Sätzen liegen.
- Typische Beispiele sind zu hohe Geschäftsführergehälter, zu hohe Mieten für von einem Gesellschafter bereitgestellte Immobilien, unangemessen hohe Gehälter für Familienangehörige oder die private Nutzung von Betriebsvermögen ohne entsprechende Gegenleistung.
- Diese Kosten und Zuwendungen mindern ungerechtfertigterweise den Gewinn, für den eigentlich Steuern zu zahlen wären.
- Da GmbH-Geschäftsführer für eine ordnungsgemäße Buchführung haften, sollten sie darauf achten, dass es in einer GmbH zu keinen Zuwendungen kommt, die als verdeckte Gewinnausschüttung angesehen werden können.
- Verdeckte Gewinnausschüttungen werden üblicherweise bei Betriebsprüfungen entdeckt und führen zu Nachzahlungen und Strafen.
Was bedeutet verdeckte Gewinnausschüttung - Definition
Eine verdeckte Gewinnausschüttung (vGA) bezeichnet eine Vermögensminderung oder auch eine verhinderte Vermögensmehrung bei einer Kapitalgesellschaft (z.B. einer GmbH). Dies kann durch diverse Vermögensvorteile entstehen, die nicht mit einem regulären Gewinnverteilungsbeschluss einhergehen. Aufgedeckt werden solche vGA in der Regel bei Betriebsprüfungen.
Welche gesetzlichen Grundlagen gilt es bei der vGA zu beachten?
Die rechtlichen Grundlagen für die verdeckte Gewinnausschüttung (vGA) finden sich hauptsächlich in § 8 Abs. 3 Satz 2 Körperschaftsteuergesetz (KStG) und in § 20 Abs. 2 Nr. 1 Satz 2 Einkommensteuergesetz.
Welche Folgen kann eine verdeckte Gewinnausschüttung mit sich bringen?
Neben der Pflicht zur Nachzahlung von Kapitalertrags-, Körperschafts- und Gewerbesteuer kann auch der Geschäftsführer der GmbH in Haftung genommen werden. In manchen Fällen können auch strafrechtliche Konsequenzen drohen.
Was sind typische Beispiele für eine verdeckte Gewinnausschüttung (vGA)?
Eine verdeckte Gewinnausschüttung kann häufig in folgenden Fällen angenommen werden:
- Familienmitglieder des Gesellschafters erhalten ein Gehalt, das weit oberhalb der üblichen Gehälter für diese Tätigkeit liegt und auch nicht durch Ausbildung oder sonstige Fähigkeiten begründet ist.
- Der geschäftsführende Gesellschafter erhält ein exorbitant hohes Gehalt, das nicht marktüblich ist für die Branche.
- Ein Gesellschafter oder nahestehende Personen des Gesellschafters nutzen privat betriebseigene Mittel (Fahrzeuge, Büroräume usw.) ohne angemessene Vergütung.
- Vermögensgegenstände des Unternehmens werden kostenlos oder bei weitem zu günstig an nahestehende Personen zur Nutzung überlassen bzw. vermietet.
- Ein Gesellschafter vermietet als Gesellschafter seine Immobilie zu einem sehr hohen Preis an die GmbH. Der Mietpreis liegt weit oberhalb der für diese Lage, Größe und Ausstattung üblichen Mietpreise.
- Falls ein Gesellschafter seine Immobilie hingegen zu einem sehr niedrigen Mietzins vermietet, der weit unterhalb der üblichen Mietpreise liegt, handelt es sich um eine verminderte Vermögensvermehrung, die ebenfalls steuerrechtlich relevant ist.
- Gewährt eine GmbH zinslose Darlehen an einen Gesellschafter, wird dies steuerrechtlich als verdeckte Gewinnausschüttung betrachtet, die marktüblichen Zinsen gelten als “Gewinn”.
Ist jede Vorteilsnahme eines Gesellschafters eine verdeckte Gewinnausschüttung?
Nicht jede Vorteilsgewährung an einen Gesellschafter ist automatisch eine verdeckte Gewinnausschüttung (vGA). Entscheidend ist stets, warum der Vorteil gewährt wird und ob er einem Fremdvergleich standhält.
Vermietet ein Gesellschafter beispielsweise seine Immobilie an die GmbH, so stellt dies keine verdeckte Gewinnermittlung dar, falls die Miete einem Fremdvergleich standhält, d. h., die Miete marktüblich ist. Wird jedoch eine weitaus höhere Miete gezahlt, als für vergleichbare Immobilien üblich ist, handelt es sich häufig um eine verdeckte Gewinnausschüttung. Der Fremdvergleich spielt daher eine entscheidende Rolle bei der Beurteilung, ob eine verdeckte Gewinnausschüttung vorliegt oder nicht.
Welche Risiken bringen verdeckte Gewinnausschüttungen für GmbH-Gesellschafter?
Bei Einzelunternehmen spielt das Thema verdeckte Gewinnausschüttung keine große Rolle, bei Gesellschaften mit beschränkter Haftung (GmbH) hingegen schon. Wer also eine GmbH gründet oder leitet, sollte sich daher mit dieser Thematik beschäftigen. Dies hat vor allem folgende Gründe:
Trennung zwischen Gesellschaft und Gesellschaftern bei einer GmbH
- Bei einer GmbH bildet die Gesellschaft selbst eine juristische Person.
- Die Gesellschafter können (müssen jedoch nicht) als geschäftsführende Gesellschafter bei der GmbH angestellt sein.
- Für ihre Tätigkeit erhalten geschäftsführende Gesellschafter ein Gehalt, das von den Gesellschaftern beschlossen wird und marktüblich ausgerichtet sein sollte.
- Es können auch externe Geschäftsführer angestellt werden.
Haftung des Geschäftsführers gegenüber der Gesellschaft
- Der Geschäftsführer einer GmbH ist verantwortlich für eine ordnungsgemäße Geschäftsführung, dazu gehört auch die Einhaltung steuerlicher Vorschriften.
- Ein Geschäftsführer haftet grundsätzlich persönlich, wenn er verdeckten Gewinnausschüttungen zustimmt, die einer Fremdprüfung nicht standhalten würden.
- Falls ein Geschäftsführer willentlich oder wissentlich Zuwendungen bewilligt, macht er sich darüber hinaus strafbar.
Wichtig: Der Fremdvergleich als Maßstab
Relevant zur Überprüfung auf eine verdeckte Gewinnausschüttung (vGA) ist stets der sogenannte Fremdvergleich. Dies bedeutet, dass alle Zuwendungen, Zahlungen, Löhne, Mieten usw., die an Gesellschafter oder deren Angehörige und Freunde geleistet werden, den marktüblichen Bedingungen entsprechen.
So sollte beispielsweise vermieden werden, zu hohe Gehälter an Ehegatten, Kinder oder Angehörige von Gesellschaftern zu zahlen oder unüblich hohe Mieten für die Nutzung von Büroräumen.
Steuerliche Auswirkungen von verdeckten Gewinnausschüttungen
Werden verdeckte Gewinnausschüttungen im Rahmen einer Betriebsprüfung entdeckt, hat dies sowohl Auswirkungen auf die GmbH selbst als auch auf die Gesellschafter.
Steuerliche Auswirkungen einer vGA auf die GmbH
- Der verdeckte Gewinn wird dem steuerlichen Gewinn zugerechnet.
- Körperschaftsteuer und Gewerbesteuer müssen entsprechend nachgezahlt werden.
- Darüber hinaus können Zinsen von den Finanzbehörden gefordert werden.
- Weitere Betriebsprüfungen könnten besonders eingehend ausfallen.
- Eine ordnungsgemäße Überprüfung und Anpassung aller Verträge wird notwendig.
Steuerliche Auswirkungen einer vGA auf die Gesellschafter
- Die verdeckten Gewinnausschüttungen müssen als Kapitaleinkünfte bzw. nach den geltenden steuerlichen Regeln versteuert werden.
- Auswirkungen auf die persönliche Einkommensteuer sind wahrscheinlich.
- Der Geschäftsführer der GmbH haftet grundsätzlich für die Folgen von verdeckten Gewinnausschüttungen.
- Bei fahrlässigem Verhalten und bei vorsätzlichen Pflichtverletzungen sind steuerstrafrechtliche Konsequenzen möglich.
Gerne unterstützen wir Sie als Gesellschafter und Geschäftsführer einer GmbH dabei, verdeckte Gewinnausschüttungen von Anfang an zu erkennen und zu vermeiden. Denn vieles entsteht zunächst unbewusst und mit guten Absichten, stellt jedoch steuerrechtlich ein Problem dar. Stellen Sie sicher, dass alles rechtskonform abläuft und vereinbaren Sie frühestmöglich einen Termin zur Beratung.
Was ist der Unterschied zwischen einer Schenkung und einer verdeckten Gewinnausschüttung?
Wenn eine GmbH etwas unter Wert an einen Gesellschafter abgibt, könnte man dies auch als Schenkung bezeichnen. Allerdings wird dieser Tatbestand steuerrechtlich stets als verdeckte Gewinnausschüttung angesehen. Der Bundesfinanzhof hat eindeutig klargestellt, dass eine GmbH ihren Gesellschaftern gegenüber keine klassischen Schenkungen machen kann. Jede Zuwendung wird als Gewinnausschüttung gewertet.
Dipl.-Kfm. Klaus Axmann
Steuerberater, Fachberater für den Heilberufbereich (IFU/ISM gGmbH)
Worauf müssen Sie als GmbH-Geschäftsführer bezüglich verdeckter Gewinnausschüttung achten?
Da Sie als GmbH-Geschäftsführer für verdeckte Gewinnausschüttungen haften, sollten Sie sich ernsthaft mit diesem Thema beschäftigen und vor allem keine leichtfertigen Zusagen bezüglich zusätzlicher Zuwendungen geben. Steuerlich gesehen handelt es sich bei vielen Zuwendungen, die als “Schenkung” oder “Gefallen” deklariert werden, um eine verdeckte Gewinnausschüttung, die steuerpflichtig ist. Lassen Sie sich daher nicht darauf ein, überhöhte Gehälter an Familienangehörige zu zahlen oder zu hohen Mieten an einen Gesellschafter zuzustimmen. Oft geschehen solche Dinge aus Unwissenheit. Nehmen Sie daher unbedingt die Beratung durch einen erfahrenen Steuerberater in Anspruch, der die einzelnen Verträge und Absprachen prüfen und Sie über eventuelle Unstimmigkeiten und Gefahren informieren kann.
Wie kann eine verdeckte Gewinnausschüttung vermieden werden?
Um durch Zuwendungen entstehende verdeckte Gewinnausschüttungen zu vermeiden, ist vor allem Folgendes wichtig:
Verträge regelmäßig prüfen
- Alle Verträge (Arbeitsverträge, Mietverträge usw.) sollten regelmäßig überprüft werden.
- Dabei sollte insbesondere darauf geachtet werden, ob marktübliche Preise und angemessene Gehälter gezahlt werden.
- Es sollten nur Verträge abgeschlossen werden, die einem Fremdvergleich bezüglich der Konditionen standhalten..
- Alle Verträge sollten schriftlich fixiert und dokumentiert sein.
Steuerliche Beratung in Anspruch nehmen
- Mit Hilfe von Steuerberatern und Rechtsanwälten können Einzelfälle gezielt geprüft werden.
- Betriebsprüfungen sollten kompetent vorbereitet und begleitet werden.
- Kostspielige Fehler können so vermieden werden.
Fazit
Eine verdeckte Gewinnausschüttung ist kein Kavaliersdelikt, sondern kann mit ernsthaften Sanktionen bestraft werden. Sorgen Sie vor und prüfen Sie gemeinsam mit Ihrem Steuerberater alle Verträge, die mit Gesellschaftern geschlossen wurden, insbesondere bezüglich Miete, Gehalt und Überlassung von Betriebsgegenständen. Bei der Axmann & Engling Steuerberatungsgesellschaft sind wir stets für Sie da, um Sie in diesen steuerlichen Belangen zu beraten und zu unterstützen.
Unser Tipp: Wir beraten Sie kompetent und umfassend in allen Fragen, die für die Gewinnausschüttung wichtig sind und überprüfen gerne mit Ihnen gemeinsam Einzelfälle. Damit alles rechtskonform abläuft und Sie sich keine Sorgen wegen Steuernachzahlungen oder gar Strafanzeigen machen müssen. Vereinbaren Sie daher baldmöglichst Ihr Erstgespräch!
FAQ
Der sogenannte Fremdvergleich ist enorm wichtig bei der Beurteilung einer verdeckten Gewinnausschüttung. Alle Verträge, Zuwendungen und Löhne müssen daraufhin
überprüft werden, ob sie marktüblich sind und den Gegebenheiten auf dem freien Markt entsprechen. Dies wird als Fremdvergleich bezeichnet.
Ein Geschäftsführer haftet persönlich, sobald er verdeckte Gewinnausschüttungen zulässt. Eine solche Auszahlung kann eine persönliche Ersatzpflicht des Geschäftsführers an die GmbH auslösen. Weiterhin kann der Geschäftsführer strafrechtlich belangt werden, wenn er wissentlich oder willentlich Gesellschaftern unberechtigte Zuwendungen bewilligt.
Eine verdeckte Gewinnausschüttung kann nicht nur an den Gesellschafter selbst erfolgen, sondern auch an seine Verwandten, an Geschäftspartner oder andere nahestehende Personen aus dem persönlichen Umfeld. Steuerlich wird der finanzielle Vorteil dann so behandelt, als wäre der Vorteil dem Gesellschafter entstanden.