

Wer als Selbständiger, Freiberufler oder Unternehmer mehr Einnahmen erzielt als Ausgaben, hat rein rechnerisch einen Einnahmenüberschuss. Bei Einzelunternehmen kann so recht einfach der Gewinn und damit das zu versteuernde Einkommen berechnet werden. Statt einer umfangreichen Bilanz reicht in vielen Fällen eine sogenannte Einnahmen-Überschuss-Rechnung, auch EÜR genannt. Erfahren Sie hier mehr darüber, wie eine EÜR funktioniert, wer eine EÜR nutzen darf, was die Besonderheiten dieser vereinfachten Form der Gewinnermittlung sind und warum für eine GmbH eine EÜR zwar nicht ausreicht, eine Bilanz jedoch eine sinnvolle Alternative sein kann.
Das Wichtigste vorab in Kurzform
- Eine Einnahmen-Überschuss-Rechnung (EÜR) gilt als einfache Form der Gewinnermittlung.
- Es ist keine doppelte Buchführung notwendig, betrachtet werden lediglich die Einnahmen und die Ausgaben zum Zeitpunkt der Zahlungsflüsse.
- Die Kosten für Steuerberatung und Buchführung gestalten sich daher günstiger.
- Eine EÜR kann nur bis zu gewissen Grenzwerten an Umsatz und Gewinn und nur von Selbständigen, kleinen Unternehmen und Einzelunternehmen genutzt werden.
- Kapitalgesellschaften (wie AG oder GmbH) sowie OHG oder KG müssen zwingend eine Bilanz erstellen und sind zur doppelten Buchführung verpflichtet.
- Freiberufler müssen stets eine EÜR erstellen, unabhängig von ihren Umsätzen oder Gewinnen.
- Das strikte Zufluss- und Abflussprinzip bei der EÜR verhindert eine wirtschaftliche Zuordnung von Einnahmen und Ausgaben, daher sind betriebswirtschaftliche Kennzahlen aus einer solchen Aufstellung selten aufschlussreich.
Was bedeutet Einnahmen-Überschuss-Rechnung - Definition
Die Einnahmen-Überschuss-Rechnung (EÜR) ist eine vereinfachte Gewinnermittlungsmethode, die vorwiegend von Selbständigen und Freiberuflern genutzt wird. Hierbei werden die Betriebseinnahmen minus Betriebsausgaben berechnet und auf diesem Weg der Gewinn und die zu zahlenden Steuern ermittelt. Es genügt einfache Buchführung, eine doppelte Buchführung ist nicht erforderlich.
Was ist die rechtliche Grundlage für die EÜR?
Der § 4 Abs. 3 EStG des Einkommensteuergesetzes bildet die gesetzliche Grundlage für die Einnahmen-Überschuss-Rechnung. Ergänzt wird dies durch die Einkommensteuer-Durchführungsverordnung (EStDV), die die Form und die Vorgaben zur Übermittlung der EÜR regelt. Das sogenannte Zufluss- und Abflussprinzip ist in § 11 EStG geregelt.
Was sind die Ziele der Einnahmen-Überschuss-Rechnung?
Die Einnahmen-Überschuss-Rechnung (EÜR) dient primär dazu, die Buchführung zu vereinfachen und eine schnelle und transparente Gewinnermittlung für kleinere Unternehmen, Selbständige und Freiberufler zu ermöglichen.
Wer darf die EÜR nutzen?
Die EÜR wird vor allem von Selbständigen, Freiberuflern, Kleinunternehmen und kleineren Unternehmen genutzt, die gesetzlich nicht zur doppelten Buchführung verpflichtet sind.
Was ist der Unterschied zwischen einfacher und doppelter Buchführung?
Bei der einfachen Buchführung werden lediglich Ein- und Ausgaben erfasst, bei der doppelten Buchführung erfolgen hingegen zwei Buchungen (also eine doppelte Buchung) pro Vorgang, und zwar auf Soll und Haben. So können Vermögen und Verbindlichkeiten exakt ermittelt und später daraus eine Bilanz erstellt werden. Die einfache Buchführung ist wesentlich weniger aufwendig als eine doppelte Buchführung. Um kleine Unternehmen nicht übermäßig mit Buchhaltungsanforderungen zu belasten, hat der Gesetzgeber daher die Pflicht zur doppelten Buchführung auf Kapitalunternehmen und größere Unternehmen begrenzt. 2024 wurden die Grenzwerte im Rahmen des Wachstumschancengesetzes angehoben.
Wer darf die EÜR nicht nutzen?
Kapitalgesellschaften, wie beispielsweise eine AG (Aktiengesellschaft) oder eine GmbH, sowie eingetragene Kaufleute (OHG oder KG) sind hingegen zur Erstellung einer Bilanz und zur doppelten Buchführung verpflichtet.
Tipp: Manchmal kann es trotz der Bilanzierungspflicht sinnvoll sein, eine GmbH zu gründen. Erfahren Sie hier, wann dies der Fall sein kann und wann nicht.
Ist die EÜR freiwillig?
Selbstständige können sich zwar freiwillig für die doppelte Buchführung und für das Erstellen einer Bilanz entscheiden, dies ist jedoch in der Regel nicht zielführend, da es zu aufwändig ist. Eine EÜR ist die einfachere Methode, solange die Grenzwerte für die EÜR nicht überschritten werden. Freiberufler sind hingegen zur Abgabe einer EÜR verpflichtet, auch dann, wenn ihre Umsätze und Gewinne die Grenzwerte für eine EÜR überschreiten. Für sie gibt es keine andere Möglichkeit, ihre Gewinne zu ermitteln und an das Finanzamt zu melden.
Welche Grenzwerte dürfen für eine Einnahmen-Überschuss-Rechnung nicht überschritten werden?
Aktuell (Stand 2026) gelten folgende Grenzwerte lt. Wachstumschancengesetz:
- Umsatz: Maximal 800.000 Euro pro Jahr
- Gewinn: Maximal 80.000 Euro pro Jahr
- Werden diese Grenzen überschritten, reicht eine EÜR nicht mehr aus. Doppelte Buchführung und die Erstellung einer Bilanz sind dann Pflicht.
- Ausnahme: Freiberufler sind stets zur Erstellung einer EÜR verpflichtet, unabhängig von der Höhe von Umsatz oder Gewinn.
Tipp: Überprüfen Sie regelmäßig mit Unterstützung durch Ihren Steuerberater diese Grenzwerte. Denn manchmal ändern sich Gesetze und häufig wachsen Umsatz und Gewinn schneller als angenommen!
Besonderheiten der Einnahmen-Überschuss-Rechnung
Die EÜR weist einige Besonderheiten auf, die unbedingt beachtet werden sollten:
Zufluss- und Abflussprinzip bei der EÜR
- Der Schwerpunkt dieses Verfahrens liegt klar auf den tatsächlichen Zahlungsströmen.
- Es werden lediglich die Einnahmen und Ausgaben erfasst.
- Einnahmen und Ausgaben werden immer dann berücksichtigt, wenn sie anfallen, unabhängig davon, in welchem Zeitraum die Leistung erbracht oder genutzt wird.
- Lediglich bei größeren Investitionen erfolgt eine Abschreibung über die Nutzungsdauer.
- Es erfolgt keine doppelte Buchführung und es wird keine Bilanz erstellt.
Ausnahme bei der EÜR: 10-Tage-Regel für regelmäßig wiederkehrende Zahlungen am Jahresende
Nur am Jahresende wird das strenge Zufluss- und Abflussprinzip durchbrochen:
- Regelmäßig wiederkehrende Zahlungen (wie Miete, Versicherungen, Lohnsteuer oder Umsatzsteuervorauszahlungen), die zwischen dem 22.12. und dem 10.01. fällig sind und geleistet werden, werden gemäß wirtschaftlicher Zugehörigkeit verteilt.
- Beispiel: Wird die Umsatzsteuervoranmeldung für das IV. Quartal bis zum 10. Januar überwiesen, mindert sie den Gewinn für das alte Jahr.
- Rechtlich geregelt ist dies in § 11 EStG.
- Wichtig: Einmalige Anschaffungen (beispielsweise der Kauf eines neuen Bürostuhls) fallen nicht unter diese Regelung und werden immer dann berücksichtigt, wenn sie bezahlt werden.
Abschreibungen über Nutzungsdauer
- Investitionen mit einem Wert bis 250 Euro können im Jahr der Anschaffung sofort abgesetzt werden.
- Geringwertige Wirtschaftsgüter (GWG) mit einem Wert bis 800 Euro können im Jahr der Anschaffung komplett als Betriebsausgabe abgesetzt oder auf Wunsch auch über die Nutzungsdauer abgeschrieben werden.
- Wirtschaftsgüter, die 1.000 Euro oder mehr kosten, müssen zwingend über die betriebsgewöhnliche Nutzungsdauer abgeschrieben werden.
- Eine Ausnahme bilden Sammelposten. Hier können Wirtschaftsgüter mit einem Wert zwischen 800 und 1.000 Euro als Sammelposten zusammengefasst und über fünf Jahre mit jeweils 20 % abgeschrieben werden.
Umsatzsteuer & Vorsteuer als Ausgabe bzw. Erstattung
- Bei der Umsatzsteuer wird ebenfalls das Zufluss- bzw. Abflussprinzip befolgt.
- Alle Betriebseinnahmen und Betriebsausgaben werden jeweils brutto erfasst, inklusive Mehrwertsteuer.
- Eingehende Umsatzsteuer und vom Finanzamt erstattete Vorsteuer gelten zum Zeitpunkt des Geldeingangs als Betriebseinnahme.
- Gezahlte Vorsteuer (beispielsweise für Lieferantenrechnungen) und an das Finanzamt abgeführte Umsatzsteuer sind zum Zeitpunkt der Zahlung Betriebsausgaben.
- Eine unterjährige Umsatzsteuervorauszahlung gilt ebenfalls als Betriebsausgabe, eine Erstattung von Seiten des Finanzamtes als Betriebseinahme.
Private Entnahmen und Einlagen beeinflussen nicht den Gewinn
- Privatentnahmen und Privateinlagen sind bei einer EÜR erfolgsneutral, beeinflussen also nicht den Gewinn.
- Diese privaten Einlagen bzw. Entnahmen verändern nicht die Betriebseinnahmen oder Betriebsausgaben und haben keinen direkten Einfluss auf den steuerpflichtigen Gewinn.
- Private Entnahmen mindern lediglich das Eigenkapital, während private Einlagen (dazu gehört beispielsweise auch das Einbringen eines privaten Laptops ins Unternehmen) das Eigenkapital erhöhen.
- Lediglich bezüglich der Umsatzsteuer sind Regelungen zu beachten. So muss beispielsweise eine Entnahme als “unentgeltliche Wertabgabe” gebucht werden. Besprechen Sie diese Einzelheiten unbedingt mit Ihrem Steuerberater!
Kalenderjahr ist Geschäftsjahr
- Wenn eine EÜR erstellt wird, gilt jeweils das Kalenderjahr als Geschäftsjahr.
- Nur Unternehmen, die eine Bilanz erstellen, können auf Wunsch das Geschäftsjahr frei bestimmen. Dies wird beispielsweise häufig in der Touristik oder im Weinbau genutzt.
Vorteile der Einnahmen-Überschuss-Rechnung
Die EÜR (Einnahmen-Überschuss-Rechnung) bietet vor allem Selbständigen und Freiberuflern viele Vorteile:
- Der Buchhaltungsaufwand ist wesentlich geringer als bei einer doppelten Buchführung.
- Die Kosten für die Steuerberatung fallen niedriger aus.
- Die Gewinnermittlung ist leicht nachvollziehbar.
- Gründer, Selbständige, Freiberufler sowie Kleinunternehmer profitieren besonders von dieser vereinfachten Form der Gewinnermittlung.
Nachteile der Einnahmen-Überschuss-Rechnung
Neben den wichtigen Vorteilen sollten jedoch auch einige Nachteile der EÜR bedacht werden:
- Die Kosten werden nicht unbedingt für den Zeitraum erfasst, in dem die gekauften Leistungen genutzt werden, dies spielt vor allem am Jahresende eine Rolle und nur für die letzten oder ersten 10 Tage gibt es eine Ausnahmeregelung.
- Es erfolgt keine Berücksichtigung von noch nicht eingegangenen Zahlungen von Kunden für Leistungen im laufenden Jahr, wenn diese später zahlen.
- Investitionen und Abschreibungen müssen trotz Zufluss- und Abflussprinzip beachtet werden.
- Die betriebswirtschaftlichen Kennzahlen sind insgesamt weniger aussagekräftig.
- Eigenkapital und Fremdkapital spielen bei der Bewertung keine entscheidende Rolle.
- Als Geschäftsjahr muss das Wirtschaftsjahr genommen werden.
- Eine EÜR kann nur bis zu gewissen Grenzwerten an Umsatz bzw. Gewinn genutzt werden.
Dipl.-Kfm. Klaus Axmann
Steuerberater, Fachberater für den Heilberufbereich (IFU/ISM gGmbH)
Zeigt eine EÜR wirklich die wirtschaftliche Situation eines Unternehmens?
Wie Selbständige und Freiberufler hier steuerliche Chancen nutzen können
Eine Einnahmen-Überschuss-Rechnung eignet sich nur bedingt, um anhand wirtschaftlicher Kennzahlen ein Unternehmen zu beurteilen. Zwar kann ein Gewinn bzw. Verlust errechnet werden, allerdings kann durch zeitliche Verschiebungen (Leistungen wurden bereits erbracht, die Zahlungen dafür erfolgen erst im neuen Jahr) ein falscher Eindruck entstehen. Dies ist einerseits ein Nachteil, andererseits können gerade Selbständige und Freiberufler diesen Umstand nutzen, um durch vorzeitige Vorauszahlungen oder Rechnungsoptionen mit späterer Zahlung gezielt die Gewinnhöhe zu steuern. Es gilt jeweils das Zahlungsdatum, unabhängig davon, wann die Leistung erbracht oder genutzt wurde. So ist es beispielsweise in Arztpraxen möglich, Investitionen in neue Wirtschaftsgüter vorzuziehen oder zu verschieben, um das Jahresergebnis zu beeinflussen.
Als erfahrene Steuerberatungskanzlei beobachten wir für unsere Mandanten gerne die wirtschaftliche Situation und geben Hinweise zur Optimierung.
Wie funktioniert eine EÜR in der Praxis?
Im Tagesgeschäft wird eine einfache Buchhaltung betrieben:
- Es werden lediglich Einnahmen und Ausgaben betrachtet.
- Erfasst werden als Einnahmen:
- Umsätze, Erstattungen, Zinserträge & sonstige betriebliche Einnahmen
- Erfasst werden als Ausgaben:
- Büromaterial, Miete, Fahrzeugkosten, Versicherungen, Fortbildungen, Reisekosten, Abschreibungen
- Wichtig ist jeweils lediglich der Zeitpunkt der Zahlungsströme und nicht, wann die Leistung erbracht wurde oder für welchen Zeitraum die eingekauften Güter benötigt werden.
- Lediglich höherwertige Wirtschaftsgüter (ab 1.000 Euro Wert) werden über die Nutzungsdauer per Abschreibung steuerlich abgesetzt.
- Am Jahresende werden die gesamten Einnahmen mit den gesamten Ausgaben verrechnet und es ergibt sich der zu versteuernde Gewinn.
- Aufgrund der EÜR wird die private Einkommensteuererklärung erstellt.
Gerne erstellen wir für Sie die jährliche Einnahmen-Überschuss-Rechnung und reichen diese zusammen mit der Steuererklärung beim Finanzamt ein. So stellen Selbstständige und Freiberufler sicher, dass alles rechtskonform abläuft und keine Mahnungen oder Strafen zu erwarten sind.
Häufige Fehler bei der Erstellung einer EÜR
Obwohl eine EÜR eine recht einfache Gewinnermittlung ermöglicht, kommt es doch immer wieder zu Fehlern bei der Erstellung der Einnahmen-Überschuss-Rechnung. Dabei handelt es sich vor allem um folgende fehlerhafte Erfassungen:
- Die Einnahmen bzw. Ausgaben werden dem falschen Jahr zugeordnet,
- Die Abschreibungen werden nicht korrekt angesetzt.
- Die Umsatzsteuer bzw. Vorsteuer wird nicht richtig erfasst.
- Private und betriebliche Zahlungen werden vermischt.
- Belege werden nur unvollständig aufbewahrt.
Damit Sie als Selbstständiger, Freiberufler oder kleines Unternehmen diese Fehler vermeiden, sollten Sie gemeinsam mit Ihrem Steuerberater die Buchführung und das Aufbewahren der Belege organisieren und optimieren.
Unterschiede zwischen Bilanz und Einnahmen-Überschuss-Rechnung
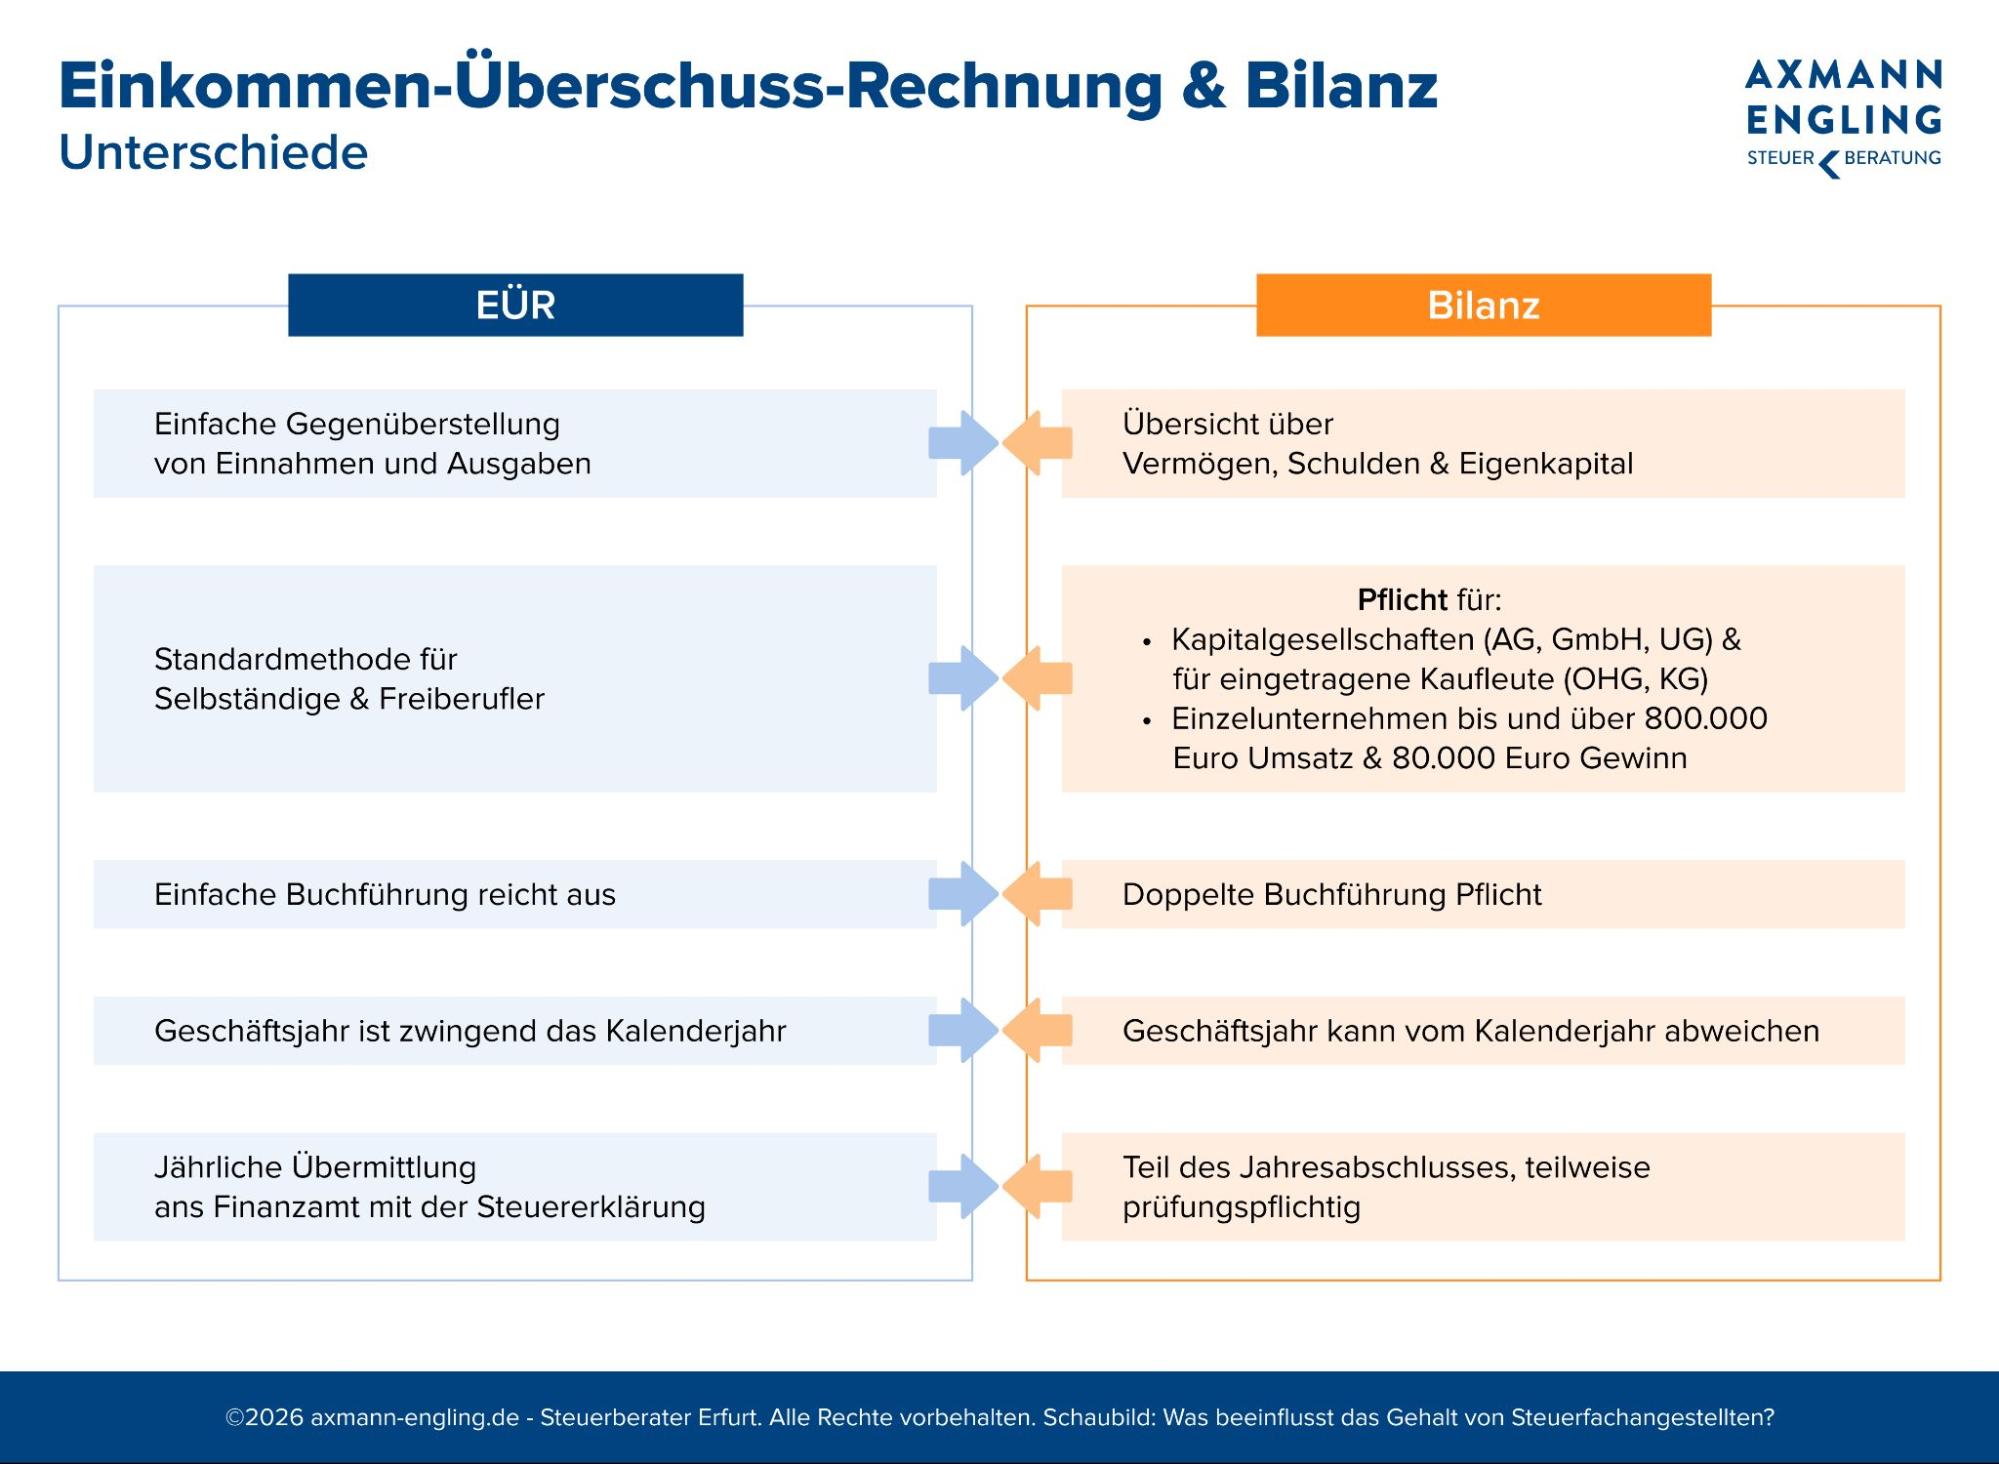
Wer als Unternehmen die zulässigen Grenzwerte bei Umsatz und Gewinn überschreitet oder wer eine Kapitalgesellschaft (z. B. eine GmbH) gründet, muss zwingend eine Bilanz erstellen.
Die wichtigsten Unterschiede zwischen Bilanz und EÜR sind:
- Doppelte Buchführung für die Bilanz, einfache Buchführung bei der EÜR.
- Periodengerechte Abgrenzung bei der Bilanz, reines Zu- und Abflussprinzip bei der EÜR.
- Wirtschaftsjahr frei wählbar bei der Bilanz, Kalenderjahr ist Pflicht bei EÜR.
- Umfangreiche Dokumentations- und Buchführungspflichten bei der Bilanz, viel weniger Dokumentations- und Buchhaltungsaufwand bei der EÜR.
- Aufwendiger Jahresabschluss bei der Bilanz inklusive G&V, einfache Aufstellung der EÜR und Einreichung mit der jährlichen Steuererklärung.
- Höhere Kosten für Buchhaltung und Steuerberater bei der Bilanz als bei der EÜR.
Grundsätzlich sind Kapitalunternehmen sowie KG und OHG bilanzierungspflichtig, es besteht daher für diese Rechtsformen von Unternehmen keine Wahlmöglichkeit. Lediglich Selbständige und kleine Unternehmen können auf Wunsch statt einer EÜR eine Bilanz erstellen.
Wann lohnt sich eine Bilanz statt einer Einnahmen-Überschuss-Rechnung?
Es gibt eine Reihe von Anlässen, um eine Bilanz einer EÜR vorzuziehen.
- Die Kennzahlen aus einer Bilanz sind wesentlich aussagekräftiger als die aus einer EÜR. Häufig wird einer (weiteren) Finanzierung eher bei Vorliegen einer Bilanz zugestimmt, da so die wirtschaftliche Situation eines Unternehmens besser erkennbar ist.
- Eigenkapital und Fremdkapital sind ersichtlich.
- Wenn ein Unternehmen stark wächst, wird eine Bilanzpflicht wahrscheinlich, es ist dann anzuraten, sich frühzeitig darauf einzustellen.
- Die Erstellung einer Bilanz ist zwar aufwendiger und teurer als die Erstellung einer EÜR, es können im Gegenzug jedoch die steuerlichen Vorteile einer Kapitalgesellschaft (beispielsweise einer GmbH) genutzt werden.
Falls Sie als Unternehmer daher darüber nachdenken, Ihr Einzelunternehmen in eine GmbH umzuwandeln, so lassen Sie sich keinesfalls von der Pflicht zur doppelten Buchführung und zur Erstellung einer Bilanz abschrecken. Es gibt eine Reihe von Vorteilen bei einer GmbH, die dies aufwiegen können. Es kommt jedoch immer auf den Einzelfall an. Wenden Sie sich daher vertrauensvoll an einen erfahrenen Steuerberater, der Sie bei der Gründung einer GmbH kompetent beraten kann.
Fazit
Einnahmenüberschüsse dürfen von Selbstständigen, Freiberuflern und kleinen Unternehmen mit der relativ einfachen Methode der Einnahmen-Überschuss-Rechnung ans Finanzamt gemeldet werden. Größere Unternehmen oder Kapitalgesellschaften (wie beispielsweise eine GmbH) sind hingegen zur Erstellung einer Bilanz verpflichtet. Wichtig für Sie als Unternehmer ist in erster Linie, die notwendigen Schritte mit Ihrem Steuerberater zu besprechen, damit alles rechtskonform abläuft. Bei der Axmann & Engling Steuerberatungsgesellschaft sind wir stets für Sie da, um Sie in diesen steuerlichen Belangen zu beraten und zu unterstützen. Zögern Sie nicht, uns zu kontaktieren.
Unser Tipp: Wir beraten Sie kompetent und umfassend, welche Art von Jahresabschluss für Ihr Unternehmen angebracht ist und übernehmen gerne die Erstellung von EÜR oder Bilanz. Vereinbaren Sie daher baldmöglichst Ihr Erstgespräch!
FAQ
Die Abgabefrist für die Anlage EÜR ist an die Einkommensteuererklärung gekoppelt. Die Frist endet jeweils am 31. Juli des Folgejahres. Wer sich von einem Steuerberater vertreten lässt, hat Zeit bis Ende Februar des darauffolgenden Jahres.
Eine Pflicht zur Erstellung einer Bilanz entsteht einerseits, wenn von einem Einzelunternehmen in eine neue Rechtsform als Kapitalunternehmen (GmbH, AG) oder in eine OHG oder KG gewechselt wird. Andererseits muss ebenfalls eine Bilanz erstellt werden, wenn die Grenzwerte von 800.000 Euro Umsatz und 80.000 Euro Gewinn pro Jahr überschritten werden (Stand: 2026). Unter diesen Grenzwerten kann freiwillig zur Bilanzerstellung gewechselt werden, allerdings gilt dies nicht für Freiberufler: Diese müssen unabhängig von Umsatz und Gewinn stets eine EÜR erstellen.
Alle Betriebsausgaben können in einer EÜR berücksichtigt werden, dies umfasst beispielsweise Löhne, Lohnsteuer, Mieten, Leasinggebühren, Büroausstattung und vieles mehr. Alle Werte werden brutto, inklusive Mehrwertsteuer, erfasst. Bei den Einnahmen gilt das Gleiche, auch diese werden brutto berücksichtigt. Die Summe aus Betriebseinnahmen minus Betriebsausgaben ergibt dann den Gewinn.