

Wenn Sie ein Unternehmen führen oder selbstständig arbeiten, begleitet Sie die Umsatzsteuervoranmeldung das ganze Jahr. Dieser Ratgeber erklärt, wer sie abgeben muss, welche Fristen gelten, wie Zahllast und Vorsteuer berechnet werden und wie die Übermittlung über ELSTER abläuft.
Das Wichtigste vorab in Kurzform
- Die Umsatzsteuervoranmeldung ist eine unterjährige Steueranmeldung, mit der Unternehmer die vereinnahmte Umsatzsteuer abzüglich der abziehbaren Vorsteuer an das Finanzamt melden.
- Rechtsgrundlage ist § 18 UStG. Abgegeben wird bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums, elektronisch nach amtlich vorgeschriebenem Datensatz.
- Der Rhythmus ist monatlich, vierteljährlich oder entfällt bei Befreiung durch das Finanzamt.
- Eine Dauerfristverlängerung verschiebt Abgabe und Zahlung um einen Monat.
- Am Jahresende gleicht die Umsatzsteuerjahreserklärung alle Vorauszahlungen ab.
Umsatzsteuervoranmeldung: Was ist das und wer muss sie abgeben?
Die Umsatzsteuer ist eine Steuer, die Unternehmen für den Staat einsammeln. Auf jeder Ausgangsrechnung wird sie ausgewiesen, vom Kunden bezahlt und anschließend an das Finanzamt weitergeleitet. Weil der Staat nicht bis zum Jahresende warten will, verlangt § 18 Abs. 1 UStG unterjährige Vorauszahlungen: Der Unternehmer meldet die errechnete Umsatzsteuer gegenüber der Finanzbehörde durch Abgabe einer Voranmeldung.
Betroffen ist grundsätzlich jeder Unternehmer im Sinne des Umsatzsteuergesetzes, also Gewerbetreibende, Freiberufler, Vermieter mit Option zur Umsatzsteuer und Kapitalgesellschaften. Ob die Tätigkeit im Haupt- oder Nebenerwerb ausgeübt wird, spielt keine Rolle. Auch die Rechtsform ändert an der Pflicht nichts, wohl aber an vielen anderen steuerlichen Details, die bei der Wahl zwischen Einzelunternehmen und anderen Rechtsformen eine Rolle spielen.
Keine Voranmeldung abgeben müssen Kleinunternehmer nach § 19 UStG, solange sie die dort geregelten Umsatzgrenzen einhalten und keine Umsatzsteuer ausweisen. Sie haben im Gegenzug auch keinen Vorsteuerabzug. Wer auf die Kleinunternehmerregelung verzichtet, ist an diesen Verzicht mehrere Jahre gebunden und meldet ab dann regulär an.
Wichtig ist die Abgrenzung zu den Ertragsteuern: Die Umsatzsteuer ist für das Unternehmen ein durchlaufender Posten und kein Gewinnbestandteil. Sie belastet trotzdem die Liquidität, weil zwischen Rechnungsstellung, Zahlungseingang und Abführung Zeit vergeht.
Welche Fristen und Voranmeldungszeiträume gelten?
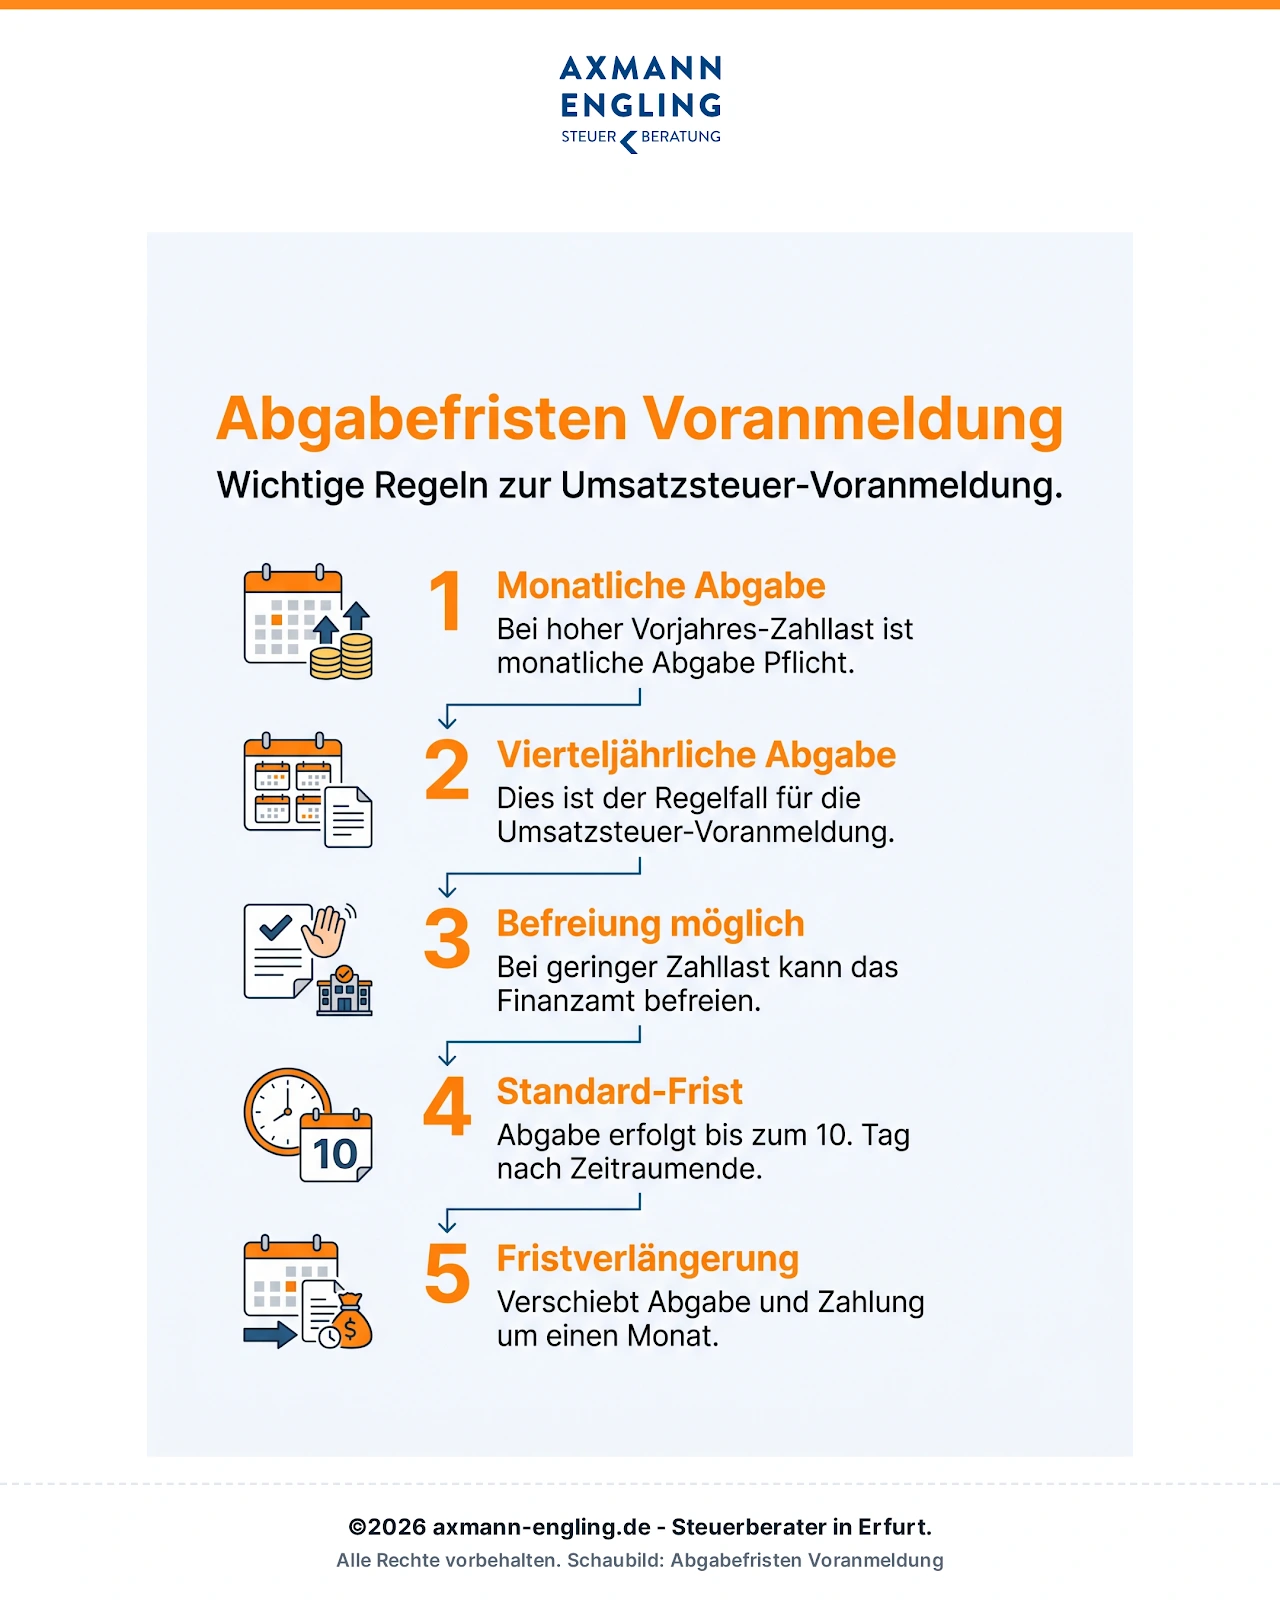
Die Grundregel ist einfach: Bis zum 10. Tag nach Ablauf jedes Voranmeldungszeitraums muss eine Voranmeldung nach amtlich vorgeschriebenem Datensatz übermittelt werden. Fällt der 10. auf einen Samstag, Sonntag oder Feiertag, verschiebt sich die Frist auf den nächsten Werktag. Am selben Tag wird die Zahllast fällig.
Welcher Rhythmus gilt, richtet sich nach der Umsatzsteuerzahllast des Vorjahres. § 18 Abs. 2 UStG unterscheidet drei Fälle: monatliche Abgabe bei hoher Vorjahreszahllast, vierteljährliche Abgabe im Regelfall und die Möglichkeit, dass das Finanzamt bei geringer Zahllast von der Abgabe der Voranmeldungen befreit. Die maßgeblichen Betragsgrenzen ergeben sich unmittelbar aus dem Gesetzestext zu § 18 UStG. Das Finanzamt teilt den einmal festgelegten Zeitraum mit, ein Wechsel erfolgt zum Jahresbeginn.
Für Existenzgründer galt lange eine gesonderte Regel mit monatlicher Abgabepflicht in den ersten beiden Jahren. Diese Vorgabe wurde zwischenzeitlich ausgesetzt, weshalb bei einer Neugründung immer die aktuelle Mitteilung des Finanzamts maßgeblich ist. Wer eine GmbH gründet, klärt den Voranmeldungsrhythmus am besten direkt im Fragebogen zur steuerlichen Erfassung.
Eine Besonderheit betrifft Einnahmen-Überschuss-Rechner: Umsatzsteuerzahlungen rund um den Jahreswechsel gelten unter bestimmten Voraussetzungen als regelmäßig wiederkehrende Ausgaben und werden dem wirtschaftlich zugehörigen Jahr zugeordnet. Der BFH hat sich dazu im Urteil vom 21.06.2022 (VIII R 25/20) mit dem Zusammenspiel von Dauerfristverlängerung und Abfluss der Vorauszahlung befasst.
Abgabefristen und Voranmeldungszeitraum im Überblick
Die folgende Übersicht zeigt, welcher Rhythmus welche Abgabetermine auslöst und wo die Dauerfristverlängerung ansetzt.
Rhythmus, Termin, Verlängerung: die Eckpunkte
- Monatlich: Abgabe bis zum 10. des Folgemonats, typischerweise bei hoher Vorjahreszahllast und in Erstattungsfällen.
- Vierteljährlich: Abgabe bis zum 10. April, 10. Juli, 10. Oktober und 10. Januar.
- Keine Voranmeldung: Das Finanzamt kann bei geringer Zahllast befreien, dann bleibt nur die Jahreserklärung.
- Dauerfristverlängerung: verschiebt jeden Abgabetermin um einen Monat, bei monatlicher Abgabe gegen Sondervorauszahlung.
- Fälligkeit: Abgabetermin und Zahlungstermin fallen zusammen.
| Voranmeldungszeitraum | Abgabe ohne Verlängerung | Abgabe mit Dauerfristverlängerung |
| Monat (z. B. März) | 10. April | 10. Mai |
| Quartal (z. B. Q1) | 10. April | 10. Mai |
| Jahr (bei Befreiung) | nur Jahreserklärung | nur Jahreserklärung |
Was bringt die Dauerfristverlängerung und wie läuft der Antrag ab?
Die Dauerfristverlängerung ist der wirksamste Hebel gegen Terminstress in der Buchhaltung. Sie verschiebt die Abgabe der Voranmeldung und die Fälligkeit der Zahlung um einen Monat nach hinten. Der Antrag wird elektronisch beim zuständigen Finanzamt gestellt. Ein Formular dafür ist in ELSTER hinterlegt.
Bei monatlicher Abgabe ist die Verlängerung an eine Sondervorauszahlung geknüpft, die sich nach der Zahllast des Vorjahres bemisst und bis zum 10. Februar angemeldet und gezahlt wird. Sie wird in der letzten Voranmeldung des Jahres wieder angerechnet. Bei vierteljährlicher Abgabe entfällt die Sondervorauszahlung.
Ist die Dauerfristverlängerung einmal gewährt, gilt sie fort, bis sie widerrufen wird. Wer monatlich anmeldet, muss die Sondervorauszahlung allerdings jedes Jahr neu berechnen und anmelden. Wird das versäumt, kann das Finanzamt die Verlängerung aufheben.
Wie lassen sich Umsatzsteuer und Vorsteuer richtig berechnen?
Die Berechnung folgt einer einfachen Logik: vereinnahmte oder vereinbarte Umsatzsteuer aus den Ausgangsumsätzen minus abziehbare Vorsteuer aus den Eingangsrechnungen. Ist das Ergebnis positiv, entsteht eine Zahllast, ist es negativ, ergibt sich ein Erstattungsanspruch.
Der reguläre Steuersatz beträgt 19 %, der ermäßigte Steuersatz 7 %. Der ermäßigte Satz gilt unter anderem für viele Lebensmittel, Bücher und den Personennahverkehr. Umsätze, die steuerfrei sind, etwa ärztliche Heilbehandlungen nach § 4 Nr. 14 UStG, werden gesondert erfasst und schließen den Vorsteuerabzug für die zugehörigen Eingangsleistungen regelmäßig aus.
Rechenbeispiel für einen Monat
- Ausgangsumsätze: 40.000 € netto zu 19 % → 7.600 € Umsatzsteuer
- Eingangsrechnungen: 12.000 € netto zu 19 % → 2.280 € Vorsteuer
- Zahllast: 7.600 € minus 2.280 € = 5.320 €
Voraussetzung für den Vorsteuerabzug ist eine Rechnung, die alle Pflichtangaben des § 14 Abs. 4 UStG enthält. Fehlt die Steuernummer oder Umsatzsteuer-Identifikationsnummer des Leistenden, wird der Abzug versagt.
Bei der Soll-Versteuerung entsteht die Steuer mit Ausführung der Leistung, unabhängig davon, ob der Kunde schon bezahlt hat. Die Ist-Versteuerung nach § 20 UStG knüpft dagegen an den Zahlungseingang an und schont die Liquidität. Sie muss beim Finanzamt beantragt und gestattet werden, wie ein Streitfall vor dem BFH (Urteil vom 12.07.2023, XI R 5/21) zeigt.
Wie funktioniert die Abgabe über ELSTER Schritt für Schritt?
Voranmeldungen sind elektronisch zu übermitteln. Nur in Härtefällen gestattet das Finanzamt auf Antrag die Abgabe auf amtlichem Vordruck. Der übliche Weg führt über ELSTER oder eine Buchhaltungssoftware mit ELSTER-Schnittstelle, etwa aus dem DATEV-Umfeld.
Zunächst ist ein Benutzerkonto anzulegen. Nach der Registrierung wird eine Zertifikatsdatei erzeugt, mit der jede Übermittlung authentifiziert wird. Anschließend lässt sich das Formular USt 1 A aufrufen, dessen Muster das Bundesfinanzministerium jährlich neu bekannt gibt.
Im Formular werden die Umsätze über Kennzahlen erfasst: steuerpflichtige Umsätze zu 19 % und 7 %, steuerfreie Umsätze, innergemeinschaftliche Erwerbe, Leistungen nach § 13b UStG sowie die abziehbaren Vorsteuerbeträge. ELSTER prüft die Eingaben auf Plausibilität und weist auf Unstimmigkeiten hin, bevor der Datensatz signiert und versendet wird.
Nach der Übermittlung steht ein Übertragungsprotokoll bereit, das als Nachweis dient. Die Zahlung erfolgt per Überweisung oder komfortabler per SEPA-Lastschriftmandat. Die Steueranmeldung steht dabei einer Steuerfestsetzung unter Vorbehalt der Nachprüfung gleich, bei Erstattungen ist zusätzlich die Zustimmung des Finanzamts erforderlich.
Von der Buchung bis zur Übermittlung
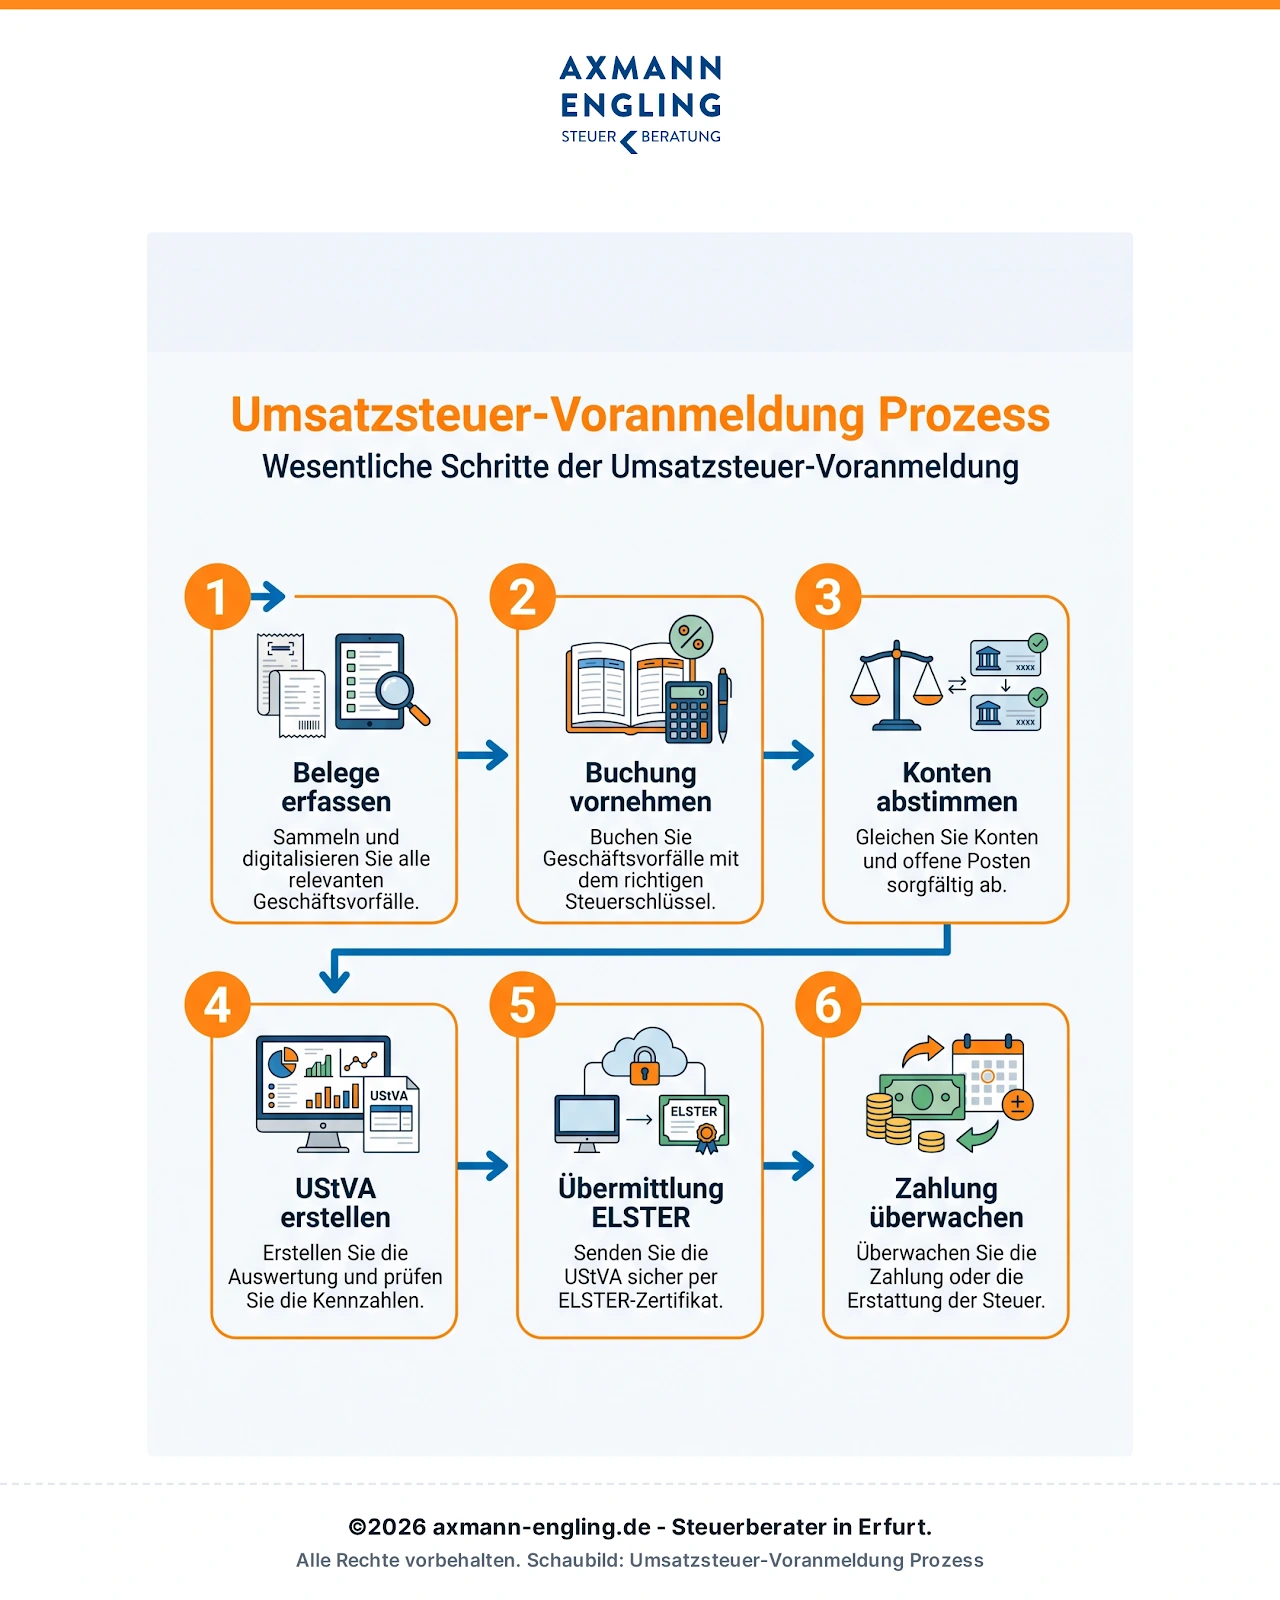
Zwischen dem ersten Beleg und der fertigen Voranmeldung liegen sechs Arbeitsschritte, die sich als monatliche Routine etablieren lassen.
So läuft der Monat ab
- Ausgangs- und Eingangsrechnungen vollständig erfassen und digital ablegen.
- Jeden Geschäftsvorfall mit dem richtigen Steuersatz und Steuerschlüssel buchen.
- Umsatzsteuer- und Vorsteuerkonten abstimmen, Auslandssachverhalte gesondert prüfen.
- Auswertung erstellen und die Kennzahlen des Formulars USt 1 A gegenlesen.
- Datensatz authentifiziert an das Finanzamt übermitteln und Protokoll archivieren.
- Zahlung zum Fälligkeitstag anstoßen oder den Erstattungseingang kontrollieren.
Welche Fehler passieren häufig und wie lassen sie sich vermeiden?
Der Klassiker sind falsch zugeordnete Kennzahlen. Ein Umsatz zu 7 % landet in der Zeile für 19 %, oder ein steuerfreier Ausfuhrumsatz wird als steuerpflichtig erfasst. Solche Zuordnungsfehler fallen oft erst bei der Jahreserklärung auf.
Ebenso häufig bleibt Vorsteuer liegen, weil Belege verspätet eintreffen oder Rechnungen formale Mängel haben. Wer erst am Abgabetag mit der Buchführung beginnt, verschenkt hier regelmäßig Geld.
Anspruchsvoll sind grenzüberschreitende Sachverhalte: innergemeinschaftliche Erwerbe werden im Inland versteuert und zugleich als Vorsteuer abgezogen, müssen aber beide Male korrekt gemeldet werden. Beim Reverse-Charge-Verfahren nach § 13b UStG schuldet der Leistungsempfänger die Steuer, etwa bei Bauleistungen oder bei Dienstleistungen ausländischer Anbieter.
Wird ein Fehler bemerkt, ist eine berichtigte Voranmeldung für den betroffenen Zeitraum zu übermitteln. Bei größeren Abweichungen kann eine Anzeige nach § 153 AO oder eine Selbstanzeige nach § 371 AO in Betracht kommen. Eine saubere Belegorganisation mit revisionssicherer Archivierung senkt das Risiko deutlich.
Dipl.-Kfm. Klaus Axmann
Steuerberater, Fachberater für den Heilberufbereich (IFU/ISM gGmbH)
Experten-Tipp von Klaus Axmann: Wie organisieren Sie Ihre Buchhaltung sauber?
„Legen Sie die Buchhaltung nicht auf den Abgabetag, sondern auf einen festen Wochentag. Wenn Sie Belege laufend digital erfassen und mit uns belegfrei über DATEV austauschen, ist die Voranmeldung am Monatsanfang eine Frage von Minuten, nicht von Stunden. Planen Sie außerdem die Zahllast in Ihrer Liquidität ein: Legen Sie die vereinnahmte Umsatzsteuer gedanklich beiseite, denn sie gehört Ihnen nicht. Wer beides beherzigt, spart sich Verspätungszuschläge und unangenehme Überraschungen am 10. des Monats.“
Klaus Axmann, Dipl.-Kfm., Steuerberater
Was passiert bei verspäteter oder fehlender Abgabe?
Bei verspäteter Abgabe kann das Finanzamt einen Verspätungszuschlag nach § 152 AO festsetzen. Wird die Zahlung nicht rechtzeitig geleistet, entsteht zusätzlich ein Säumniszuschlag nach § 240 AO, der monatlich anwächst.
Reagiert ein Unternehmen gar nicht, folgen Erinnerung, Zwangsgeldandrohung und schließlich die Schätzung der Besteuerungsgrundlagen nach § 162 AO. Geschätzt wird in der Regel zulasten des Steuerpflichtigen. Die Zahlungspflicht bleibt bestehen, bis eine korrekte Anmeldung nachgereicht wird.
Unrichtige oder unterlassene Voranmeldungen können den Tatbestand der Steuerhinterziehung nach § 370 AO erfüllen. Der BGH hat sein Verständnis zum Verhältnis von Voranmeldungen und Jahreserklärung fortentwickelt (Beschluss vom 06.10.2021, 1 StR 297/21). Wer merkt, dass Anmeldungen fehlen, sollte das frühzeitig mit einem Steuerberater aufarbeiten, statt weiter abzuwarten.
Wie hängen Voranmeldung und Umsatzsteuerjahreserklärung zusammen?
Voranmeldungen sind Vorauszahlungen. Die endgültige Steuer für das Kalenderjahr wird erst mit der Umsatzsteuerjahreserklärung nach § 18 Abs. 3 UStG ermittelt. Darin werden sämtliche Umsätze und Vorsteuerbeträge des Jahres zusammengefasst und die bereits geleisteten Vorauszahlungen angerechnet.
Die Differenz führt zu einer Nachzahlung, die einen Monat nach Abgabe fällig wird, oder zu einer Erstattung. Abweichungen entstehen typischerweise durch nachgebuchte Belege, Korrekturen aus dem Jahresabschluss oder Vorsteuerberichtigungen nach § 15a UStG.
Für die Abgabe der Jahreserklärung gelten die allgemeinen Fristen der Abgabenordnung, mit einer deutlich längeren Frist bei Beteiligung eines Steuerberaters. Manche Zuordnungsentscheidungen, etwa bei gemischt genutzten Gegenständen, müssen spätestens im Rahmen der Jahreserklärung dokumentiert sein.
Nutzen Sie diesen Ratgeber als Checkliste für Ihre nächste Umsatzsteuervoranmeldung. Wenn Sie Ihre laufende Buchhaltung, Fristen und Steuerzahlungen rechtssicher organisieren möchten, unterstützt Axmann & Engling Sie persönlich und digital.
Häufige Fragen zur Umsatzsteuervoranmeldung
Bis zum 10. Tag nach Ablauf des Voranmeldungszeitraums, also bis zum 10. des Folgemonats oder bis zum 10. nach Quartalsende. Mit Dauerfristverlängerung verschiebt sich der Termin um einen Monat.
Die im Zeitraum angefallene Umsatzsteuer wird um die abziehbare Vorsteuer gekürzt und das Ergebnis elektronisch mit dem Formular USt 1 A an das Finanzamt übermittelt. Die Zahlung ist am selben Tag fällig.
Das Finanzamt erinnert, setzt Verspätungszuschläge und Zwangsgelder fest und schätzt bei anhaltender Untätigkeit die Besteuerungsgrundlagen. Bei vorsätzlich unterlassener Abgabe drohen zusätzlich steuerstrafrechtliche Folgen.
Umsatzsteuer aus allen Ausgangsumsätzen zusammenrechnen, die Vorsteuer aus ordnungsgemäßen Eingangsrechnungen abziehen. Ein positiver Saldo ist die Zahllast, ein negativer Saldo führt zur Erstattung.
Die Umsätze werden nach Steuersatz und Art getrennt in die vorgesehenen Kennzahlen eingetragen, dazu innergemeinschaftliche Erwerbe, § 13b-Umsätze und Vorsteuerbeträge. Eine Buchhaltung mit korrekten Steuerschlüsseln liefert die Werte direkt zeilengenau.
Aus einem Nettobetrag ergibt sich die Steuer durch Multiplikation mit 19 % oder 7 %. Aus einem Bruttobetrag wird sie herausgerechnet, bei 19 % mit dem Faktor 19/119, bei 7 % mit 7/107.
Über den Autor: Klaus Axmann
Klaus Axmann ist Diplom-Kaufmann, Steuerberater und Fachberater für den Heilberufebereich (IFU/ISM gGmbH). Seine Schwerpunkte liegen in der laufenden Finanz- und Lohnbuchhaltung, Jahresabschlüssen, betrieblichen und privaten Steuererklärungen sowie in der Beratung von Ärzten, Zahnärzten, MVZ und mittelständischen Unternehmen. In der Kanzlei im Herzen von Erfurt arbeiten vier Steuerberaterinnen und Steuerberater mit unterschiedlichen Spezialisierungen zusammen, seit 2022 durchgängig digital und DATEV-zertifiziert. Einen Überblick über das gesamte Beratungsspektrum gibt die Leistungsübersicht der Kanzlei.
Quellen
- § 18 UStG Besteuerungsverfahren, gesetze-im-internet.de
- ELSTER, Ihr Online-Finanzamt
- BMF: Muster der Vordrucke im Umsatzsteuer-Voranmeldungs- und -Vorauszahlungsverfahren
- Umsatzsteuer-Anwendungserlass (BMF)
- Umsatzsteuer-Voranmeldungen, Finanzamt Hessen
- BFH, Urteil vom 21.06.2022, VIII R 25/20
- BFH, Urteil vom 12.07.2023, XI R 5/21
- BGH, Beschluss vom 06.10.2021, 1 StR 297/21